 |
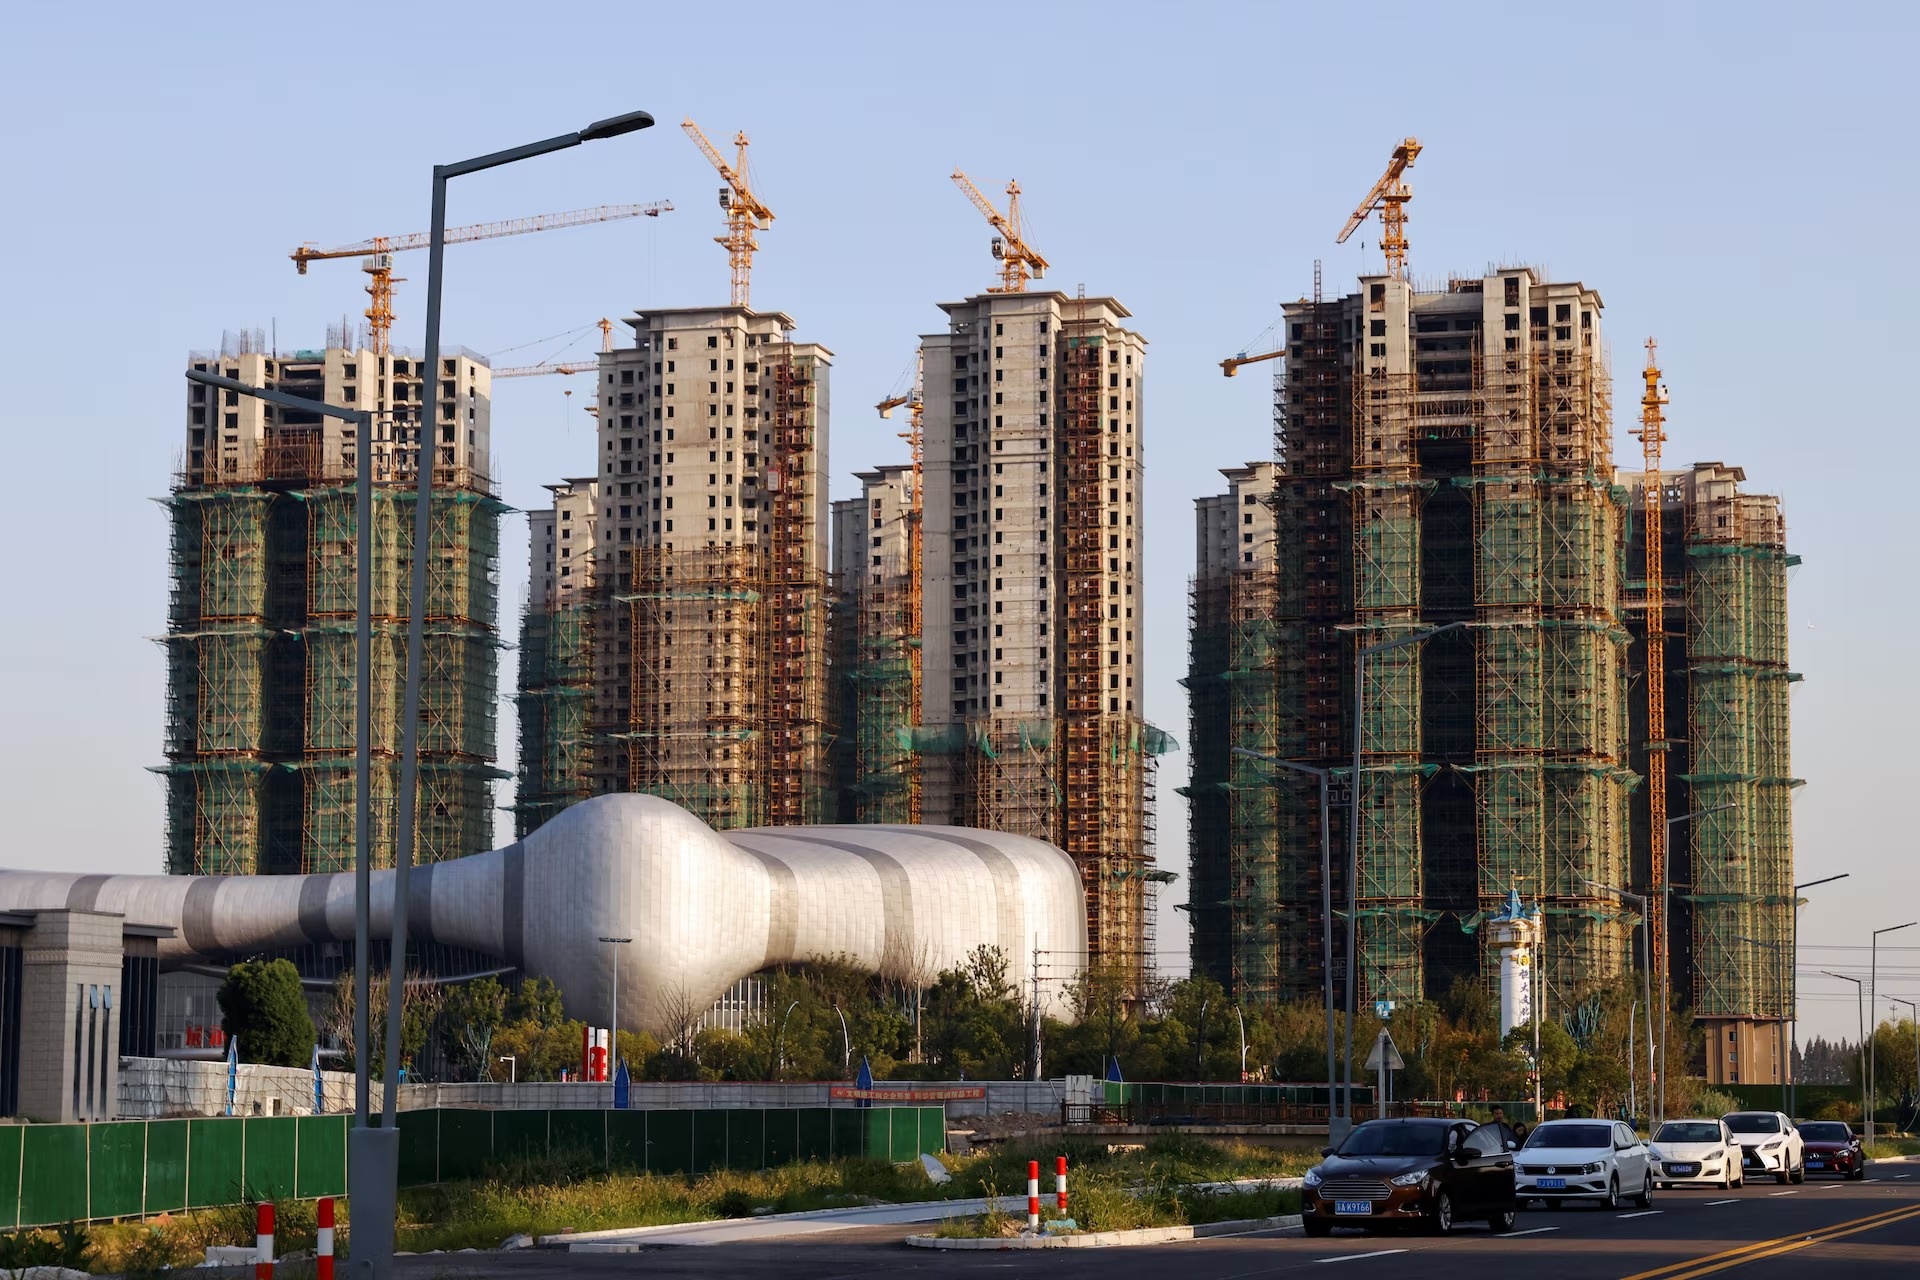
| Một cú sốc trên thị trường nhà ở có thể khiến hộ gia đình cắt giảm chi tiêu, ngân hàng hạn chế cho vay và doanh nghiệp thu hẹp hoạt động, đẩy kinh tế vào vòng xoáy suy giảm. Ảnh: Reuters. |
Về mặt lịch sử, bùng nổ và khủng hoảng tín dụng gây ra mối nguy hiểm kinh tế lớn hơn. Trong thời kỳ bùng nổ tín dụng, hoạt động cho vay và đòn bẩy tài chính gia tăng nhanh chóng, thường đi cùng với giá bất động sản thương mại hoặc nhà ở tăng nhanh.
Giống như giá cổ phiếu tăng, quy mô cho vay tăng có thể được thúc đẩy bởi yếu tố tâm lý không mấy hợp lý, được biện minh bằng những nguyên lý cơ bản, hoặc có thể là sự kết hợp của cả hai. Khó có thể phân biệt một đợt bùng nổ tín dụng “tốt” với một đợt bùng nổ “xấu”, cũng như xác định liệu giá cổ phiếu tăng có phải là bong bóng hay không.
Tuy nhiên, khi bùng nổ tín dụng vỡ, rủi ro đối với nền kinh tế có thể cao, nhất là khi khủng hoảng tín dụng gắn liền với sụt giảm giá bất động sản. Kinh nghiệm lịch sử lần nữa cho thấy bằng chứng quan trọng. Chẳng hạn, trong chuỗi nghiên cứu về 17 nền kinh tế phát triển, qua việc phân tích dữ liệu từ hồi năm 1870, các nhà sử học kinh tế Òscar Jordà, Moritz Schularick và Alan Taylor phát hiện mối liên hệ sâu sắc giữa bùng nổ tín dụng, nhất là những đợt bùng nổ do đầu cơ bất động sản, và các cuộc khủng hoảng tài chính sau đó, thường kéo theo các vụ khủng hoảng sâu và các đợt phục hồi chậm. Dĩ nhiên, bùng nổ tín dụng và nhà ở đổ vỡ là lời giải thích phù hợp cho khủng hoảng tài chính toàn cầu năm 2007-2009.
Vì sao sự bùng nổ và suy thoái của thị trường bất động sản và thị trường tín dụng liên quan gây ra hậu quả kinh tế nặng nề hơn so với khi giá cổ phiếu lao dốc? Một nguyên nhân là cổ phiếu chủ yếu do nhóm người giàu hơn nắm giữ, thường là trong các tài khoản hưu trí cá nhân.
Ngược lại, ít nhất là ở Mỹ, phần lớn các gia đình đều sở hữu nhà; và với những gia đình đó, tài sản nhà ở thường chiếm phần lớn tổng tài sản. Vì người có tiềm lực kinh tế khiêm tốn hơn có xu hướng phải chi tiêu nhiều hơn trên tổng tài sản, nên những thay đổi trong vốn sở hữu nhà thường tác động lớn hơn đến tổng chi tiêu của người tiêu dùng so với những thay đổi trong giá cổ phiếu có quy mô tương tự.
Trong sự kiện mở đường cho khủng hoảng tài chính toàn cầu, khả năng khai thác vốn sở hữu nhà của các chủ nhà ở Mỹ, chẳng hạn thông qua các khoản vay dựa trên giá trị nhà ở hoặc tái thế chấp vay thêm vốn, đã gắn chặt tài sản nhà ở với chi tiêu của người tiêu dùng.
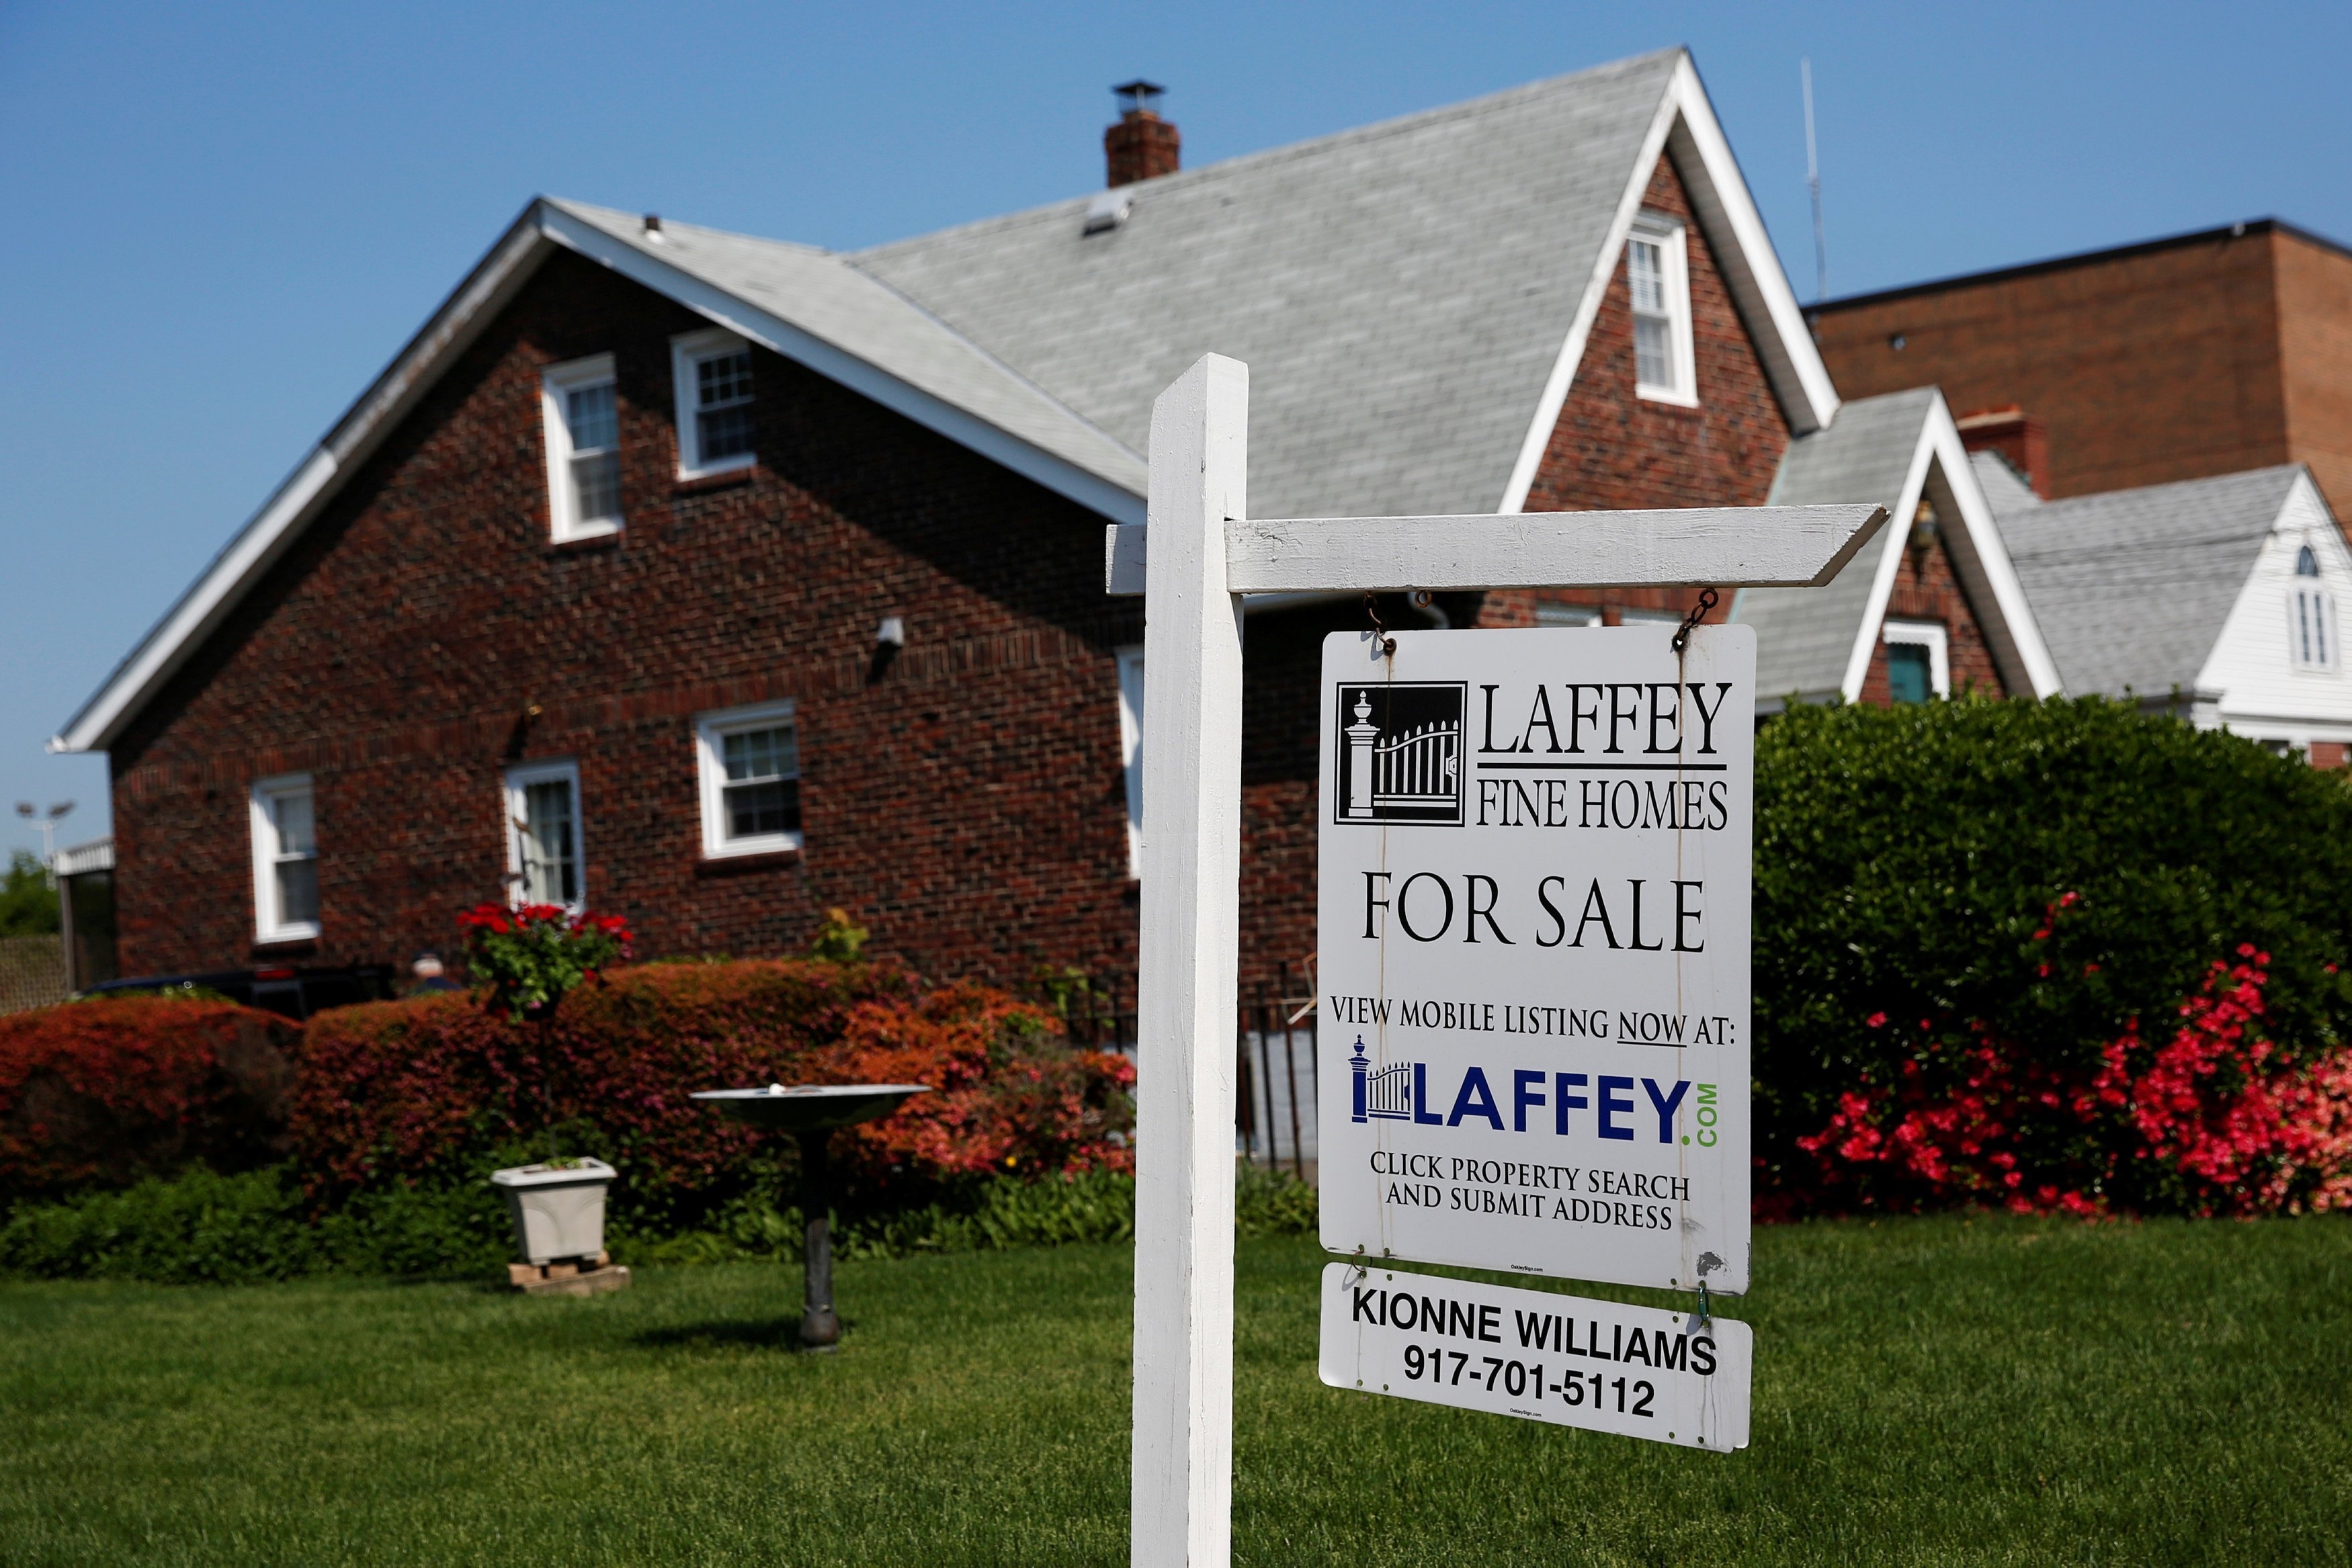 |
| Khi giá bất động sản giảm sâu, người vay mất vốn chủ sở hữu, ngân hàng chịu thêm nợ xấu và tín dụng co lại, tạo sức ép lên tiêu dùng, đầu tư và việc làm. Ảnh: Reuters. |
Tuy nhiên, điều quan trọng hơn những tác động đến của cải như vậy là nhà ở và các loại bất động sản khác thường được cấp vốn thông qua vay mượn hơn là nhờ nắm giữ cổ phiếu. Đối với hầu hết hộ gia đình, thế chấp nhà ở là khoản nợ lớn nhất của họ, trong khi các khoản vay được thế chấp bằng bất động sản thương mại và nhà ở chiếm phần lớn trong cơ cấu tài sản của hầu hết ngân hàng và các bên cho vay khác.
Một đợt sụt giảm giá nhà ở hoặc giá bất động sản, nhất là khi có sai sót trong hoạt động cho vay, nhiều khả năng gây ra tình trạng kiệt quệ tài chính lớn hơn nhiều so với một đợt sụt giảm giá cổ phiếu. Để có thể tiếp tục thanh toán tiền nhà, nhiều chủ nhà gần như không còn lựa chọn nào ngoài giảm mạnh chi tiêu vào hàng tiêu dùng lâu bền và hàng hóa khác khi thu nhập của họ đang giảm, lãi suất thế chấp lớn, và không còn vốn chủ sở hữu nhà ở.
Nhu cầu chi tiêu sụt giảm ngược lại khiến sản lượng và việc làm giảm sút, làm trầm trọng thêm hiệu ứng ban đầu và khủng hoảng lan rộng ra ngoài lĩnh vực nhà ở. Tương tự, thua lỗ khi cho vay thế chấp nhà và cho vay bất động sản khác gây thiệt hại đến lợi nhuận và vốn của các tổ chức tài chính, giảm khả năng và mức độ sẵn sàng cho vay của họ. Trong trường hợp xấu nhất, như năm 2007-2009, một cuộc khủng hoảng tài chính có thể nổ ra. Các bên cung cấp vốn ngắn hạn rút lui, gây ra tình trạng vỡ nợ và bán tháo làm trầm trọng thêm sụt giảm vốn cho vay và giá tài sản.
Tóm lại, thị trường chứng khoán suy giảm, trong trường hợp không có căng thẳng tài chính khác, ảnh hưởng đến nền kinh tế chủ yếu bởi người nắm giữ cổ phiếu cảm thấy mình nghèo đi, khiến họ chi tiêu ít hơn. Một vụ khủng hoảng tín dụng và bất động sản ở mức độ tương đương có tác động trực tiếp lớn hơn đến chi tiêu, đồng thời tiềm tàng tác động thứ cấp lớn khi tình trạng kiệt quệ tài chính leo thang khiến cả người vay và người cho vay phải cắt giảm chi tiêu. Trong trường hợp xấu nhất, một vụ khủng hoảng tín dụng có thể gây ra khủng hoảng tài chính toàn diện, dẫn đến thiệt hại kinh tế to lớn.
Các nhà hoạch định chính sách nên phản ứng như thế nào? Có hai cách tiếp cận chính không loại trừ lẫn nhau. Một là dùng chính sách tiền tệ cố gắng xoa dịu mối đe dọa đối với ổn định tài chính. Cách khác là dùng quy định và giám sát để chặn trước nguy cơ tích tụ các mối đe dọa.
Đọc được sách hay, hãy gửi review cho Tri Thức - Znews
Bạn đọc được một cuốn sách hay, bạn muốn chia sẻ những cảm nhận, những lý do mà người khác nên đọc cuốn sách đó, hãy viết review và gửi về cho chúng tôi. Tri Thức - Znews mở chuyên mục “Cuốn sách tôi đọc”, là diễn đàn để chia sẻ review sách do bạn đọc gửi đến qua Email: books@znews.vn. Bài viết cần gửi kèm ảnh chụp cuốn sách, tên tác giả, số điện thoại.
Trân trọng.