|
|
Fed có thể dùng lãi suất để kiềm chế bong bóng tài sản, nhưng cái giá phải trả có thể là tăng trưởng chậm lại, việc làm suy yếu và nguy cơ giảm phát. Ảnh: Reuters. |
Những hạn chế của các chính sách an toàn vĩ mô một lần nữa đặt ra câu hỏi liệu chính sách tiền tệ có nên đóng vai trò lớn hơn trong việc duy trì ổn định tài chính hay không. Các nhà hoạch định chính sách tiền tệ có nên tính đến rủi ro tài chính mới xuất hiện khi ấn định mức lãi suất không? Họ có nên hạn chế sử dụng chính sách nới lỏng tiền tệ nói chung, ngay cả khi không có rủi ro rõ ràng, trên cơ sở chính sách nới lỏng tiền tệ làm tăng khả năng bất ổn trong tương lai hay không?
Đối với hầu hết những người đã hoặc đang làm hoạch định chính sách, kể cả tôi, câu trả lời là: Về nguyên tắc, nên làm. Nhưng, trên thực tế, nên thực hiện thật cẩn trọng và không nên thường xuyên.
Vì sao lại bất đắc dĩ như vậy? Tôi đã giải thích cơ bản nguyên nhân bất đắc dĩ trong bài phát biểu đầu tiên của tôi với tư cách là thành viên Fed hồi tháng 10 năm 2002. Do bong bóng internet thời đó vỡ tan, góp phần gây ra suy thoái năm 2001, tôi đưa ra luận điểm xoay quanh câu hỏi liệu Fed có nên cố gắng xác định và xử lý bong bóng thị trường chứng khoán đang hình thành bằng cách tăng lãi suất, nhưng lý lẽ tôi đưa ra cũng áp dụng cho nhiều rủi ro tài chính khác.
Trong bài phát biểu, tôi nhấn mạnh ba lý do vì sao tôi xem chính sách tiền tệ là công cụ thiếu hiệu quả trong việc ngăn chặn rủi ro đối với ổn định tài chính.
Trước tiên, tôi chỉ ra Fed không thể xác định một cách đáng tin cậy liệu thị trường có đang hình thành bong bóng hay không (hoặc nói rộng ra là tình trạng tích tụ những nguy cơ rủi ro khác), và trong bất kỳ trường hợp nào, Fed cũng không nên cố gắng trở thành bên phân xử mức độ “hợp lý” của giá cổ phiếu hoặc giá tài sản khác.
Thứ hai, những gì chúng ta biết về mối liên hệ giữa chính sách tiền tệ và rủi ro ổn định tài chính còn quá hạn chế nên khó có thể định hướng chính sách sao cho thỏa đáng. Chẳng hạn, trong lịch sử nỗ lực sử dụng chính sách tiền tệ để chọc vỡ bong bóng thường dẫn đến sụp đổ thay vì chỉ suy thoái nhẹ, ví dụ điển hình là nỗ lực của Fed muốn hạ nhiệt giá cổ phiếu cuối những năm 1920, mà đỉnh điểm dẫn đến đợt lao dốc năm 1929.
Cuối cùng, chính sách tiền tệ là công cụ không hiệu quả: Thay đổi mức lãi suất ảnh hưởng đến toàn bộ nền kinh tế và không thể nhắm vào một nhóm thị trường hẹp hoặc một số ít khu vực đang quá nóng. Theo lời Benjamin Strong, chủ tịch Fed New York những năm 1920, thật vô lý nếu đánh đòn tất cả lũ con chỉ vì một đứa phạm lỗi.
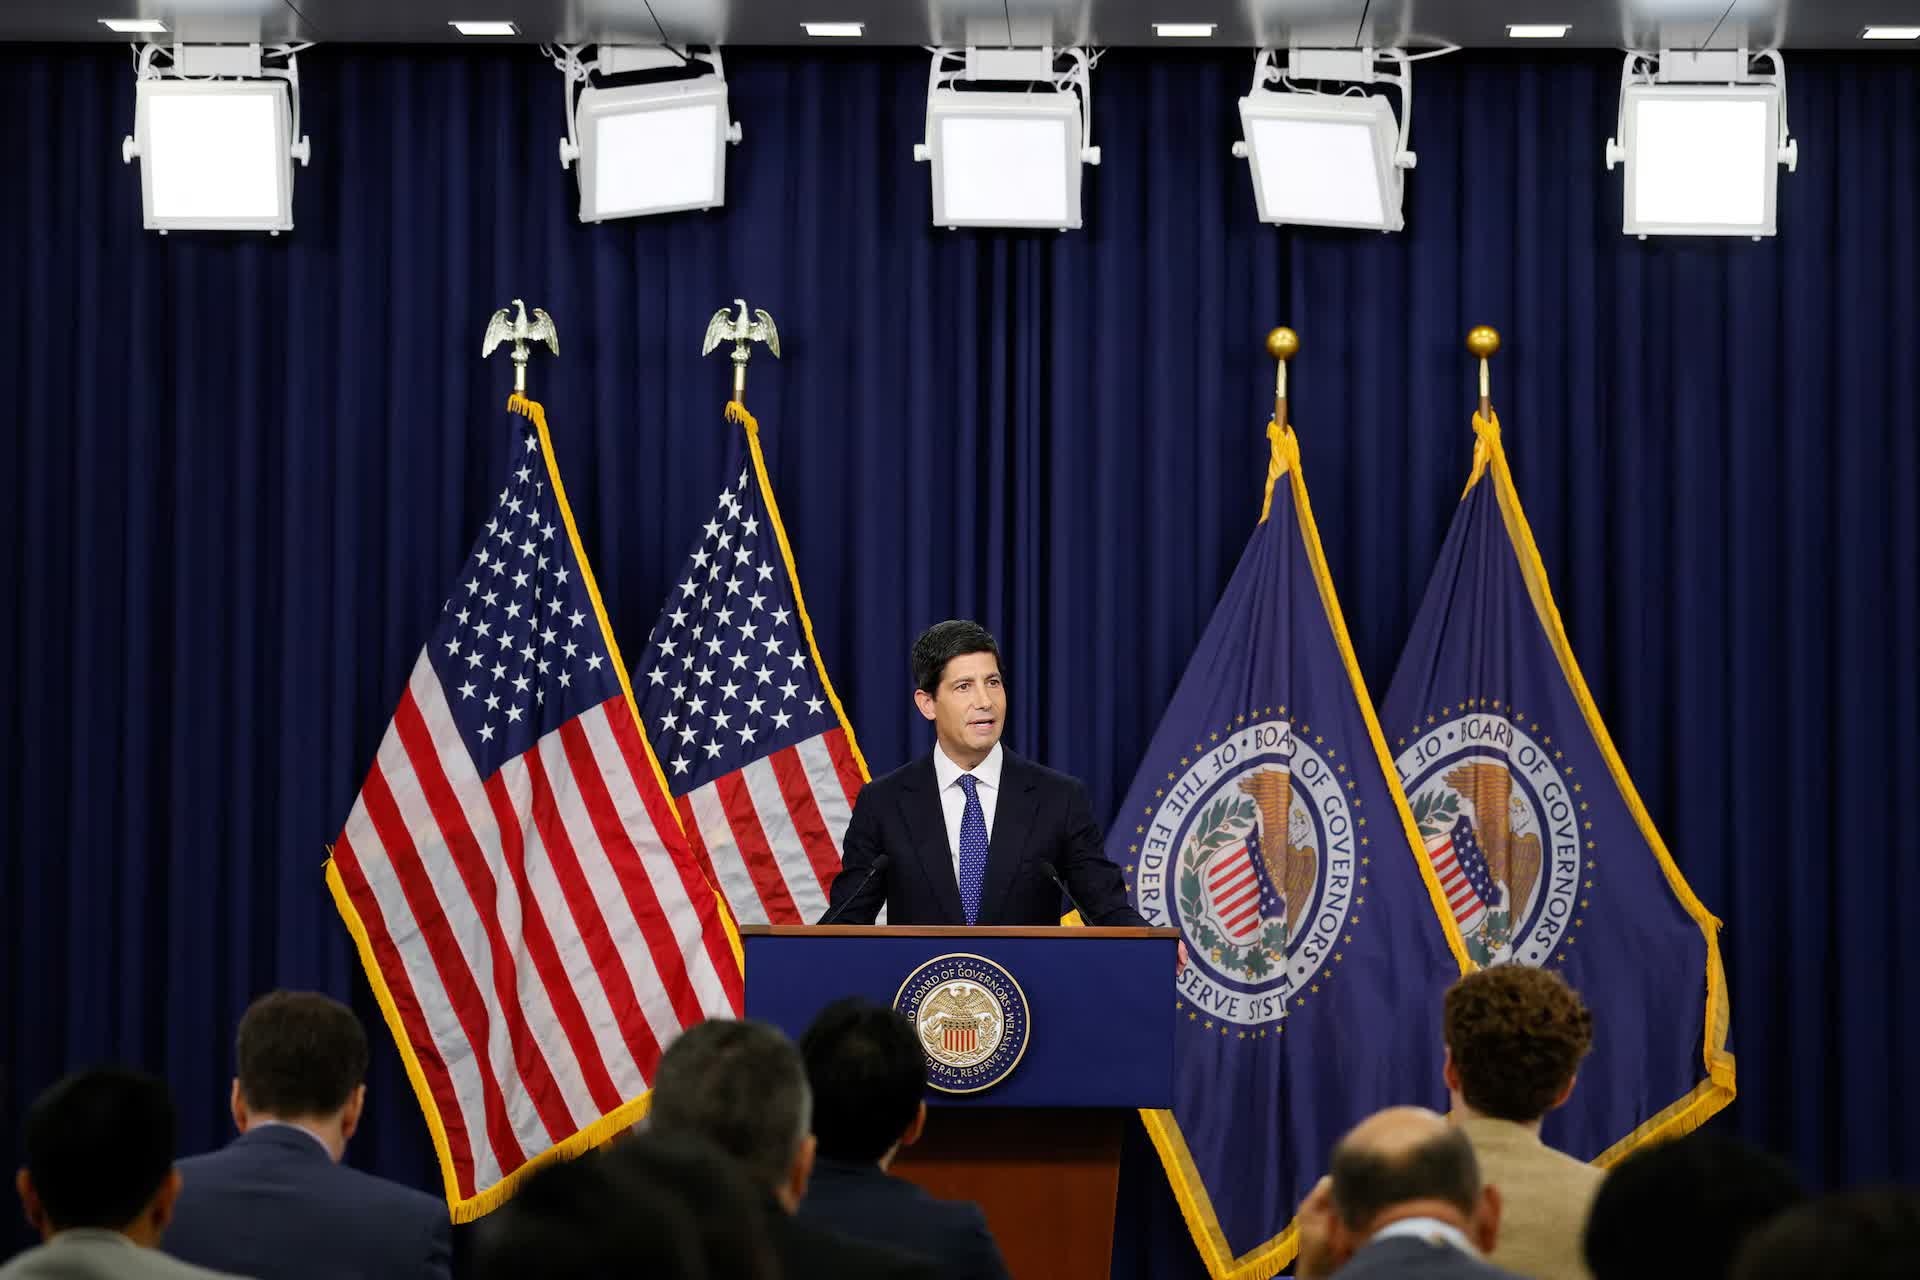 |
| Chủ tịch Fed Kevin Warsh tổ chức họp báo sau cuộc họp kéo dài hai ngày của Ủy ban Thị trường Mở Liên bang (FOMC) tại Cục Dự trữ Liên bang ở Washington, DC (Mỹ) ngày 16/9. Ảnh: Reuters. |
Nỗ lực sử dụng chính sách tiền tệ để phá vỡ bong bóng hoặc xử lý rủi ro ổn định tài chính đối với nền kinh tế nói chung là lợi bất cập hại, vì mức độ thắt chặt chính sách cần thiết nhằm kiểm soát được bong bóng nhiều khả năng gây ảnh hưởng xấu tới tỉ lệ việc làm, tăng trưởng kinh tế, và lạm phát trong tương lai gần.
Tôi nhấn mạnh luận điểm cuối này. Bong bóng và bùng nổ cho vay xảy ra do các nhà đầu tư kỳ vọng tiếp tục đạt được mức lợi nhuận vượt trội. Theo đó, tôi rút ra cần siết thật chặt tiền tệ để hạ tốc độ tăng của giá cổ phiếu hoặc các tài sản khác. Nhưng thắt chặt đột ngột sẽ gây ra tác dụng phụ không mong muốn về mặt kinh tế.
Trong nghiên cứu được đưa ra nhiều năm sau tại hội nghị Jackson Hole của Fed năm 2010, các nhà kinh tế Charles Bean, Matthias Paustian, Adrian Penalver và Timothy Taylor của Ngân hàng trung ương Anh có đưa ra minh họa. Họ dự đoán điều gì có khả năng xảy ra nếu Fed duy trì mức lãi suất quỹ liên bang cao hơn hai điểm phần trăm từ năm 2003 đến năm 2006 để đối phó với bong bóng nhà ở. Sau khi xem xét tác động gián tiếp do tăng trưởng chậm hơn cũng như tác động trực tiếp bởi lãi suất cao hơn, các nhà nghiên cứu kết luận tín dụng và giá nhà, do các yếu tố khác thúc đẩy, cũng sẽ chỉ tăng ít hơn một chút.
Tuy nhiên, chính sách thắt chặt tiền tệ lên hai điểm phần trăm bắt đầu từ năm 2003 chắc chắn cản trở nghiêm trọng quá trình phục hồi sau suy thoái năm 2001 và tăng nguy cơ giảm phát. Thống nhất với những kết quả trên, các nhà kinh tế Òscar Jordà, Moritz Schularick và Alan Taylor ước tính để tránh được toàn bộ bong bóng nhà ở trong giai đoạn 2002-2006, Fed phải tăng lãi suất quỹ lên tới tám điểm phần trăm.
Mặc dù bác bỏ cách thức thường xuyên sử dụng chính sách tiền tệ làm công cụ ổn định tài chính, bài phát biểu năm 2002 của tôi vẫn thừa nhận vai trò trung tâm quan trọng của việc duy trì ổn định tài chính. Thay vì tăng lãi suất, tôi thấy chúng ta nên sử dụng “công cụ thích hợp” để kiểm soát rủi ro tài chính - trong hầu hết trường hợp là quyền hạn điều tiết, giám sát và thực hiện vai trò người cho vay cuối cùng.
Hai thập kỷ sau, tôi vẫn hài lòng với phần lớn những gì tôi từng phát biểu. Tuy nhiên, kể từ đó rất nhiều chuyện đã xảy ra, rõ ràng nhất là cuộc khủng hoảng tàn khốc năm 2007-2009, là sự việc các cơ quan quản lý không ngăn chặn được. Và, mặc dù quy định tài chính được kiện toàn kể từ sau cuộc khủng hoảng, chúng ta còn xa mới đến được mục tiêu.
So với năm 2002, hiện nay chúng ta hiểu biết nhiều hơn về kênh mạo hiểm của chính sách tiền tệ, căn nguyên và tác động kinh tế của khủng hoảng tài chính, hạn chế của mức sàn hiệu quả đối với chính sách tiền tệ hậu khủng hoảng. Chắc chắn có góc nhìn mới về những vấn đề này.
Đọc được sách hay, hãy gửi review cho Tri Thức - Znews
Bạn đọc được một cuốn sách hay, bạn muốn chia sẻ những cảm nhận, những lý do mà người khác nên đọc cuốn sách đó, hãy viết review và gửi về cho chúng tôi. Tri Thức - Znews mở chuyên mục “Cuốn sách tôi đọc”, là diễn đàn để chia sẻ review sách do bạn đọc gửi đến qua Email: books@znews.vn. Bài viết cần gửi kèm ảnh chụp cuốn sách, tên tác giả, số điện thoại.
Trân trọng.