Ngày 27/10, TAND khu vực 4 (TP Hà Nội) mở phiên tòa xét xử sơ thẩm công khai vụ án dân sự công ích về "Yêu cầu thực hiện nghĩa vụ nộp thuế".
Trong vụ án này, bên khởi kiện là VKSND khu vực 4 (TP Hà Nội); bị đơn là Công ty Cổ phần CK HN (có trụ sở tại phường Đại Mỗ, TP Hà Nội).
Thuế Cơ sở 8 (TP Hà Nội) tham gia tố tụng với tư cách người có quyền lợi, nghĩa vụ liên quan.
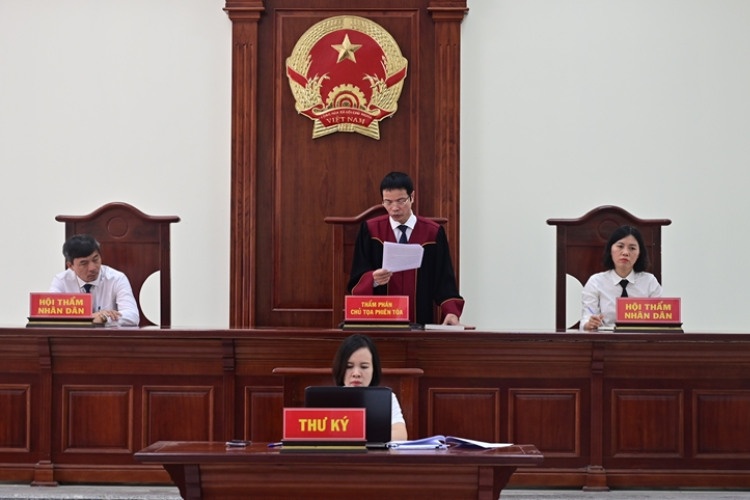 |
| Hội đồng xét xử TAND khu vực 4 (TP Hà Nội) tuyên án. |
Theo nội dung vụ án, ngày 6/8/2026, VKSND khu vực 4 tiếp nhận thông tin từ Thuế cơ sở 8, TP Hà Nội cung cấp về việc Công ty Cổ phần CK HN nợ tiền thuế hơn 50 tỷ đồng (tính đến ngày 31/7/2026, chưa bao gồm tiền chậm nộp tính trên khoản nợ chưa thanh toán).
Sau khi nhận được nguồn tin, VKSND Khu vực 4 đã tiến hành xác minh xác định: Công ty Cổ phần CK HN vẫn đang hoạt động tại địa chỉ đã đăng ký kinh doanh. Thuế cơ sở 8, TP Hà Nội đã nhiều lần đôn đốc, cưỡng chế tuy nhiên Công ty không thực hiện đóng thuế theo đúng quy định.
VKSND Khu vực 4 đã ra Quyết định yêu cầu chấm dứt hành vi vi phạm, áp dụng biện pháp ngăn chặn, khắc phục hậu quả số 99 ngày 06/8/2026 yêu cầu Công ty Cổ phần CK HN chuyển ngay số tiền nợ thuế là hơn 50 đồng vào tài khoản thu ngân sách Nhà nước của Thuế cơ sở 8 - Hà Nội trong thời hạn 15 ngày.
Ngày 27/8/2026, VKSND Khu vực 4 tiến hành làm việc với Công ty Cổ phần CK HN xác nhận sau khi nhận được Quyết định của VKSND Khu vực 4, Công ty chưa thu xếp được tài chính để nộp tiền nợ thuế cho Thuế cơ sở 8 theo quy định.
Ngày 28/8/2026, VKSND Khu vực 4 đã ban hành Kiến nghị khởi kiện số 02 đề nghị Thuế cơ sở 8 - Hà Nội khởi kiện vụ án dân sự công ích để buộc Công ty Cổ phần CK HN hoàn thành nghĩa vụ nộp thuế theo quy định.
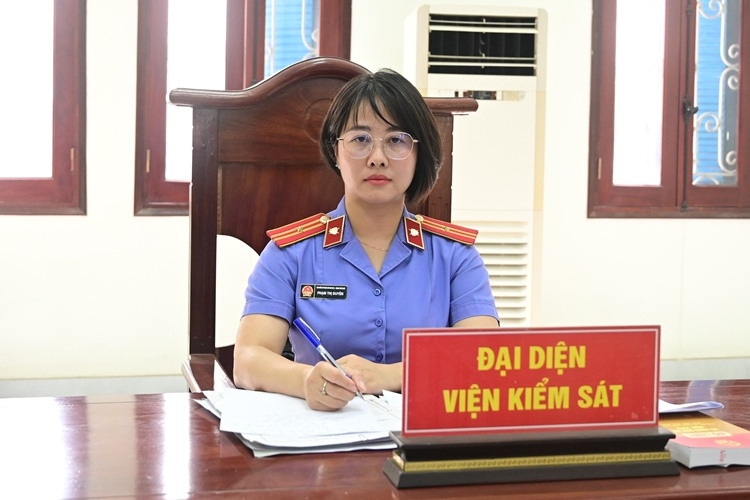 |
| Đại diện VKSND khu vực 4 tại phiên tòa. |
Ngày 9/9/2026, Thuế cơ sở 8 (Hà Nội) có công văn số 23760 xác định: Tạm tính đến ngày 31/7/2026, Công ty Cổ phần CK HN chậm nộp thuế hơn 50 tỷ đồng.
Quá trình thu hồi nợ thuế, Thuế cơ sở 8 đã thực hiện việc đôn đốc theo quy định và đã ra các quyết định về việc cưỡng chế thi hành quyết định hành chính về quản lý thuế bằng các biện pháp: trích tiền từ tài khoản của doanh nghiệp tại Kho bạc Nhà nước, tổ chức tín dụng; ngừng sử dụng hóa đơn và ra thông báo tạm hoãn xuất cảnh đối với người đại diện theo pháp luật của doanh nghiệp.
Mặc dù đã áp dụng các biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế, doanh nghiệp vẫn chưa thực hiện đầy đủ nghĩa vụ thuế theo quy định. Thuế cơ sở 8 cũng đã thực hiện các biện pháp nghiệp vụ nhưng việc thu nợ không có hiệu quả. Thuế cơ sở 8 đề nghị VKSND khu vực 4 khởi kiện vụ án dân sự công ích yêu cầu Công ty Cổ phần CK HN nộp tiền nợ thuế theo quy định tại Nghị quyết 205 của Quốc hội.
Ngày 14/9/2026, VKSND khu vực 4 có quyết định số 02 khởi kiện vụ án dân sự công ích đối với Công ty Cổ phần CK HN, yêu cầu TAND khu vực 4 buộc Công ty Cổ phần CK HN thực hiện ngay việc nộp số tiền thuế còn nợ, tạm tính đến ngày 31/7/2026 là hơn 50 tỷ đồng vào ngân sách Nhà nước và tiếp tục phải nộp tiền chậm nộp trên số tiền chậm nộp tương ứng số ngày chậm nộp theo quy định.
Ngày 15/9/2026, VKSND khu vực 4 đã chuyển hồ sơ vụ án sang Tòa án để giải quyết theo thẩm quyền.
Sau khi VKSND khu vực 4 chuyển hồ sơ vụ án sang Tòa án, ngày 2/10/2026, Công ty Cổ phần CK HN đã nộp hơn 3,5 tỷ đồng để thực hiện nghĩa vụ nộp thuế giá trị gia tăng theo tiểu mục 1701 với số tiền nợ hơn 3,5 đồng (số tiền còn dư được tiếp tục khấu trừ trong các khoản thuế giá trị gia tăng phát sinh sau).
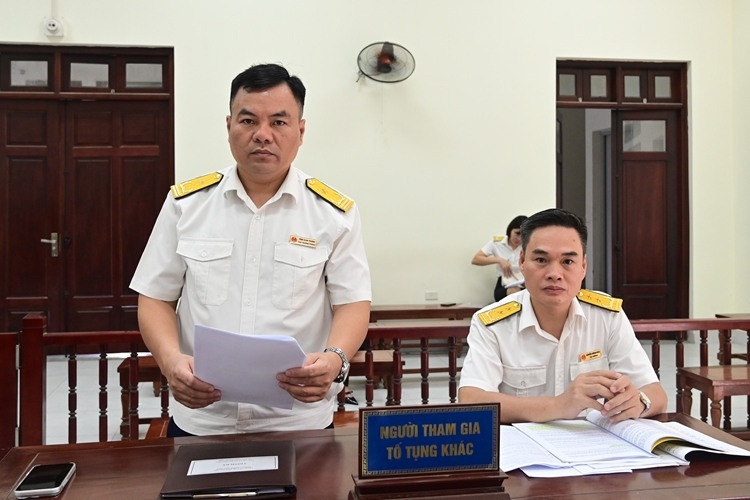 |
| Đại diện Thuế Cơ sở 8 (TP Hà Nội) trình bày quan điểm tại phiên tòa. |
Diễn biến tại phiên tòa vào sáng 27/10, đại diện Công ty Cổ phần CK HN thừa nhận số tiền thuế còn nợ và các khoản khác như đại diện VKSND khu vực 4 đã nêu.
Tại phiên tòa nêu quan điểm giải quyết vụ án, đại diện VKSND khu vực 4 nêu rõ: "Ngày 14/9/2026, VKSND khu vực 4, Hà Nội khởi kiện yêu cầu TAND khu vực 4, Hà Nội buộc Công ty Cổ phần CK HN thực hiện ngay việc nộp số tiền thuế còn nợ tạm tính đến ngày 31/7/2026 là hơn 50 tỷ đồng vào ngân sách Nhà nước và tiếp tục phải nộp tiền phạt chậm nộp thuế trên số tiền chậm nộp tương ứng số ngày chậm nộp theo quy định tại Điều 16 Luật Quản lý thuế năm 2025.
Sau khi xem xét các tài liệu, chứng cứ mới xác minh, thu thập được và đã được làm rõ tại phiên tòa hôm nay, VKSND khu vực 4 thay đổi, rút một phần Quyết định khởi kiện vụ án dân sự công ích số 02 về việc “Yêu cầu thực hiện nghĩa vụ nộp thuế” của Viện trưởng Viện kiểm sát nhân dân Khu vực 4, Hà Nội.
Cụ thể, VKSND khu vực 4, Hà Nội rút phần yêu cầu khởi kiện đối với việc buộc Công ty Cổ phần CK HN thực hiện việc nộp thuế giá trị gia tăng (tiểu mục 1701) số tiền hơn 3,5 tỷ đồng. Do ngày 02/10/2026, Công ty Cổ phần CK HN đã thực hiện nghĩa vụ nộp thuế giá trị gia tăng theo tiểu mục 1701 với số tiền nợ hơn 3,5 tỷ đồng.
Buộc Công ty Cổ phần CK HN phải nộp tiền phải thực hiện ngay việc nộp số tiền thuế, tiền phạt, tiền chậm nộp tính đến ngày 27/10/2026, tổng cộng hơn 47 tỷ đồng.
Trong đó, tiền thuế Thu nhập cá nhân từ tiền lương, tiền công hơn 185 triệu đồng; Thuế Thu nhập cá nhân từ đầu tư vốn hơn 231 triệu đồng; Thuế Thu nhập doanh nghiệp hơn 359 triệu đồng; Tiền chậm nộp thuế Giá trị gia tăng hơn 19,4 tỷ đồng; Tiền chậm nộp thuế Thu nhập cá nhân hơn 1 tỷ đồng; Tiền chậm nộp tiền thuê đất hàng năm hơn 24,5 tỷ đồng... Tiền chậm nộp phạt vi phạm hành chính hơn 323 triệu đồng.
Tại phiên tòa, đại diện Thuế Cơ sở 8 (TP Hà Nội) nhất trí với yêu cầu khởi kiện của VKSND khu vực 4 về việc buộc Công ty Cổ phần CK HN phải nộp vào Ngân sách nhà nước số tiền hơn 47 tỷ đồng.
Sau khi nghiên cứu các tài liệu, chứng cứ có trong hồ sơ vụ án đã được xem xét tại phiên toà và căn cứ kết quả tranh tụng công khai tại phiên tòa, Hội đồng xét xử TAND khu vực 4, TP Hà Nội nhận định, đây là vụ án dân sự công ích về việc: Yêu cầu thực hiện nghĩa vụ nộp thuế theo quy định tại khoản 14 Điều 26 của Bộ luật Tố tụng dân sự và theo quy định tại Nghị quyết số 205 ngày 24/6/2025 của Quốc hội về việc thí điểm VKSND khởi kiện vụ án dân sự để bảo vệ quyền dân sự của các chủ thể là nhóm dễ bị tổn thương hoặc bảo vệ lợi ích công.
Tại phiên tòa, bị đơn và người có quyền lợi liên quan là Thuế Cơ sở 8 (Hà Nội) xác nhận số tiền nợ thuế và các khoản phải thu khác của Công ty Cổ phần CK HN như trên.
Hội đồng xét xử TAND khu vực 4 (TP Hà Nội) đã quyết định chấp nhận toàn bộ yêu cầu khởi kiện của VKSND khu vực 4, TP Hà Nội đối với Công ty Cổ phần CK HN.
Hội đồng xét xử buộc Công ty Cổ phần CK HN phải thực hiện ngay nghĩa vụ nộp thuế và các khoản phải thu khác, tổng số tiền hơn 47 tỷ đồng.
Cuốn sách "Pháp luật dân sự - kinh tế và thực tiễn xét xử" đáp ứng phần nào nhu cầu của các nhà nghiên cứu, giảng viên, sinh viên luật, luật sư, thương nhân trong việc tìm hiểu, nghiên cứu, tham khảo, áp dụng pháp luật xử lý tranh chấp về dân sự - kinh tế, đồng thời giúp người dân, tổ chức có thêm vốn kiến thức về pháp luật trong quá trình tham gia các giao dịch về dân sự, kinh tế để tự bảo vệ quyền và lợi ích hợp pháp của mình một cách tốt nhất.