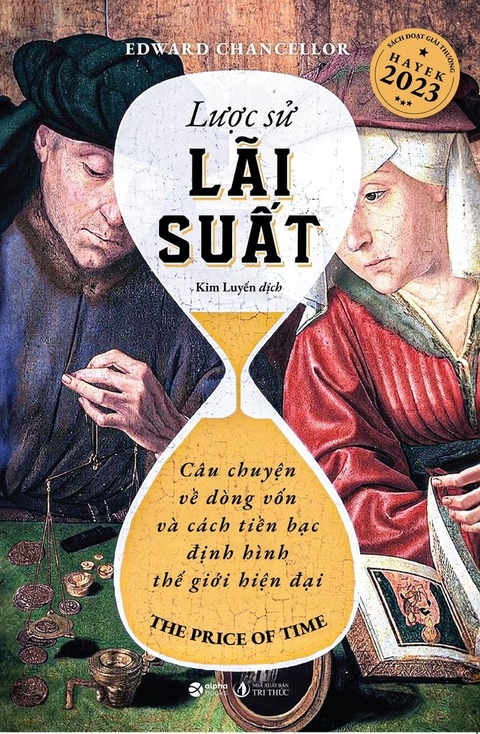
Các nhà kinh tế học chính thống, những người tin rằng lãi suất được xác định bởi cung và cầu đối với các khoản tiền tiết kiệm, gọi đó là “mức lãi suất tự nhiên”. Ý tưởng này được John Locke ủng hộ từ thế kỷ 17.
Tuy nhiên, vào những năm 1930, John Maynard Keynes và những người ủng hộ ông đã bác bỏ khái niệm về một mức lãi suất tự nhiên có khả năng duy trì nền kinh tế mà ở đó tất cả lực lượng lao động đều có việc làm. Vì lãi suất tự nhiên không thể được quan sát trực tiếp, nên lập luận này khó đi đến hồi kết.
Tuy nhiên, nếu lãi suất có gắn với khả năng sinh lời, như hầu hết các nhà kinh tế vẫn tin kể từ thời Adam Smith, thì lãi suất và tốc độ tăng trưởng kinh tế (cụ thể là tỷ suất sinh lợi của toàn bộ nền kinh tế) cũng phải có mối liên hệ với nhau. Do đó, mức tăng trưởng kinh tế có thể được coi là một đại diện hợp lý cho mức lãi suất tự nhiên.
 |
Liệu có hợp lý khi nói về lãi suất ở dạng số ít khi trên thực tế có gần như vô số các mức lãi suất khác nhau? Có mức lãi suất ngắn hạn và lãi suất dài hạn, lãi suất chính sách và lãi suất thị trường, lãi suất phi rủi ro và lãi suất áp dụng đối với nợ tư nhân.
Các công ty lớn phát hành rất nhiều loại chứng khoán khác nhau, mỗi loại lại có mức lợi suất riêng. Mỗi quốc gia có mặt bằng lãi suất riêng, phần lớn phản ánh lịch sử lạm phát và vỡ nợ của họ.
Những khác biệt giữa các mức lãi suất chủ yếu liên quan đến rủi ro và mối liên hệ giữa chúng cũng thay đổi theo thời gian. Tuy nhiên, nếu có thể được nói đến “mặt bằng giá cả”, được cấu thành từ giá của vô số hàng hóa và dịch vụ, thì lãi suất cũng là cách gọi tắt chấp nhận được khi bàn về toàn bộ phổ lãi suất.
Vấn đề quan trọng nhất được đặt ra trong cuốn sách này là liệu một nền kinh tế tư bản chủ nghĩa có thể vận hành bình thường mà không có lãi suất do thị trường quyết định hay không. Những người như Proudhon, cho rằng tiền lãi về cơ bản là bất công không tin rằng nó là cần thiết.
Đối với các nhà hoạch định chính sách tiền tệ hiện đại, lãi suất chủ yếu được xem như đòn bẩy để kiểm soát mức giá tiêu dùng. Theo quan điểm này, việc hạ lãi suất xuống dưới 0 để ngăn ngừa tác hại của giảm phát không phải là vấn đề gì to tát. Nhưng việc tác động đến mức lạm phát chỉ là một trong nhiều chức năng của lãi suất và có lẽ là chức năng ít quan trọng nhất.
Luận điểm trong cuốn sách này cho rằng tiền lãi là cần thiết để định hướng việc phân bổ vốn, và nếu không có tiền lãi thì không thể định giá được các khoản đầu tư. Là một “Phần thưởng cho sự trì hoãn tiêu dùng”, tiền lãi tạo động lực tiết kiệm. Tiền lãi cũng là chi phí đòn bẩy tài chính và là cái giá của rủi ro. Liên quan đến việc điều tiết thị trường tài chính, sự tồn tại của tiền lãi ngăn các ngân hàng và nhà đầu tư chấp nhận rủi ro quá mức.
Trên thị trường ngoại hối, lãi suất giúp cân bằng dòng vốn giữa các quốc gia. Tiền lãi cũng tác động đến sự phân phối thu nhập và của cải. Theo Bastiat, một mức lãi suất rất thấp có thể có lợi cho người giàu, cũng là nhóm người có khả năng tiếp cận các nguồn tín dụng, nhiều hơn là cho người nghèo.
Trong cuộc tranh luận với Proudhon, Bastiat chỉ ra rằng thời gian có giá trị. Các tác giả hàng đầu về lĩnh vực này, Bohm-Bawerk và Fisher, đều tin rằng tiền lãi thể hiện bản chất con người: vốn dĩ là những sinh vật thiếu kiên nhẫn và lãi suất thể hiện ưu tiên thời gian của họ.
Gustav Cassel, một nhà kinh tế học người Thụy Điển cùng thời với Fisher, và là tác giả của một công trình xuất sắc giới thiệu về chủ đề này, cũng nhấn mạnh đến “sự cần thiết tuyệt đối và vô điều kiện của tiền lãi”. Trước khi sự kiên nhẫn của độc giả cạn kiệt, đã đến lúc bắt đầu câu chuyện của chúng ta.
Đọc được sách hay, hãy gửi review cho Tri Thức - Znews
Bạn đọc được một cuốn sách hay, bạn muốn chia sẻ những cảm nhận, những lý do mà người khác nên đọc cuốn sách đó, hãy viết review và gửi về cho chúng tôi. Tri Thức - Znews mở chuyên mục “Cuốn sách tôi đọc”, là diễn đàn để chia sẻ review sách do bạn đọc gửi đến qua Email: books@znews.vn. Bài viết cần gửi kèm ảnh chụp cuốn sách, tên tác giả, số điện thoại.
Trân trọng.