|
|
Thị trường chứng khoán từng nhiều lần lao dốc nhưng không phải cú sập nào cũng kéo theo suy thoái. Ảnh: Reuters. |
Bùng nổ và suy thoái thị trường chứng khoán (thường được gọi là bong bóng sau khi và đôi khi ngay cả trong thời kỳ bùng nổ) khá kịch tính và nếu đủ nghiêm trọng, sẽ trở thành sự kiện mang tính lịch sử.
Với nhiều người, vụ sụp đổ thị trường chứng khoán năm 1929 là biểu tượng của Đại Khủng hoảng. Tương tự, vụ sụp đổ bong bóng công nghệ năm 2001 thường được xem là bước ngoặt giữa thời kỳ rực rỡ thập niên 1990 và khủng hoảng thập niên 2000.
Nguồn cơn gây ra bong bóng chứng khoán thường đến từ tâm lý và tình hình kinh tế. Vì vậy, khó mà đoán định hoặc xác định được. Sự gia tăng nhanh chóng và bền vững của giá cổ phiếu thường được thúc đẩy bởi niềm lạc quan và niềm tin chung cho rằng nền kinh tế đang bước vào kỷ nguyên mới.
Trong thập niên 1920, hàng loạt hàng tiêu dùng mới được sản xuất, cũng như tiền lương và thời gian nhàn rỗi tăng lên nhiều, càng thúc đẩy thái độ lạc quan. Tương tự vậy, bong bóng cuối thập niên 1990 phản ánh niềm tin đại chúng cho rằng cách mạng internet sẽ thúc đẩy ngành công nghiệp hoàn toàn mới và cách mạng hóa ngành cũ.
Khi nhìn lại, những người lạc quan thập niên 1920 và 1990 cũng không hoàn toàn sai. Trong mỗi sự kiện, công nghệ mới rốt cuộc cũng có tác động lớn lên kinh tế và xã hội - và mang lại lợi nhuận cao. Nhưng trong cả hai sự kiện, niềm lạc quan đều xuất hiện quá sớm hoặc bị các sự kiện can thiệp làm chệch hướng, và giá cổ phiếu giảm mạnh sau đó.
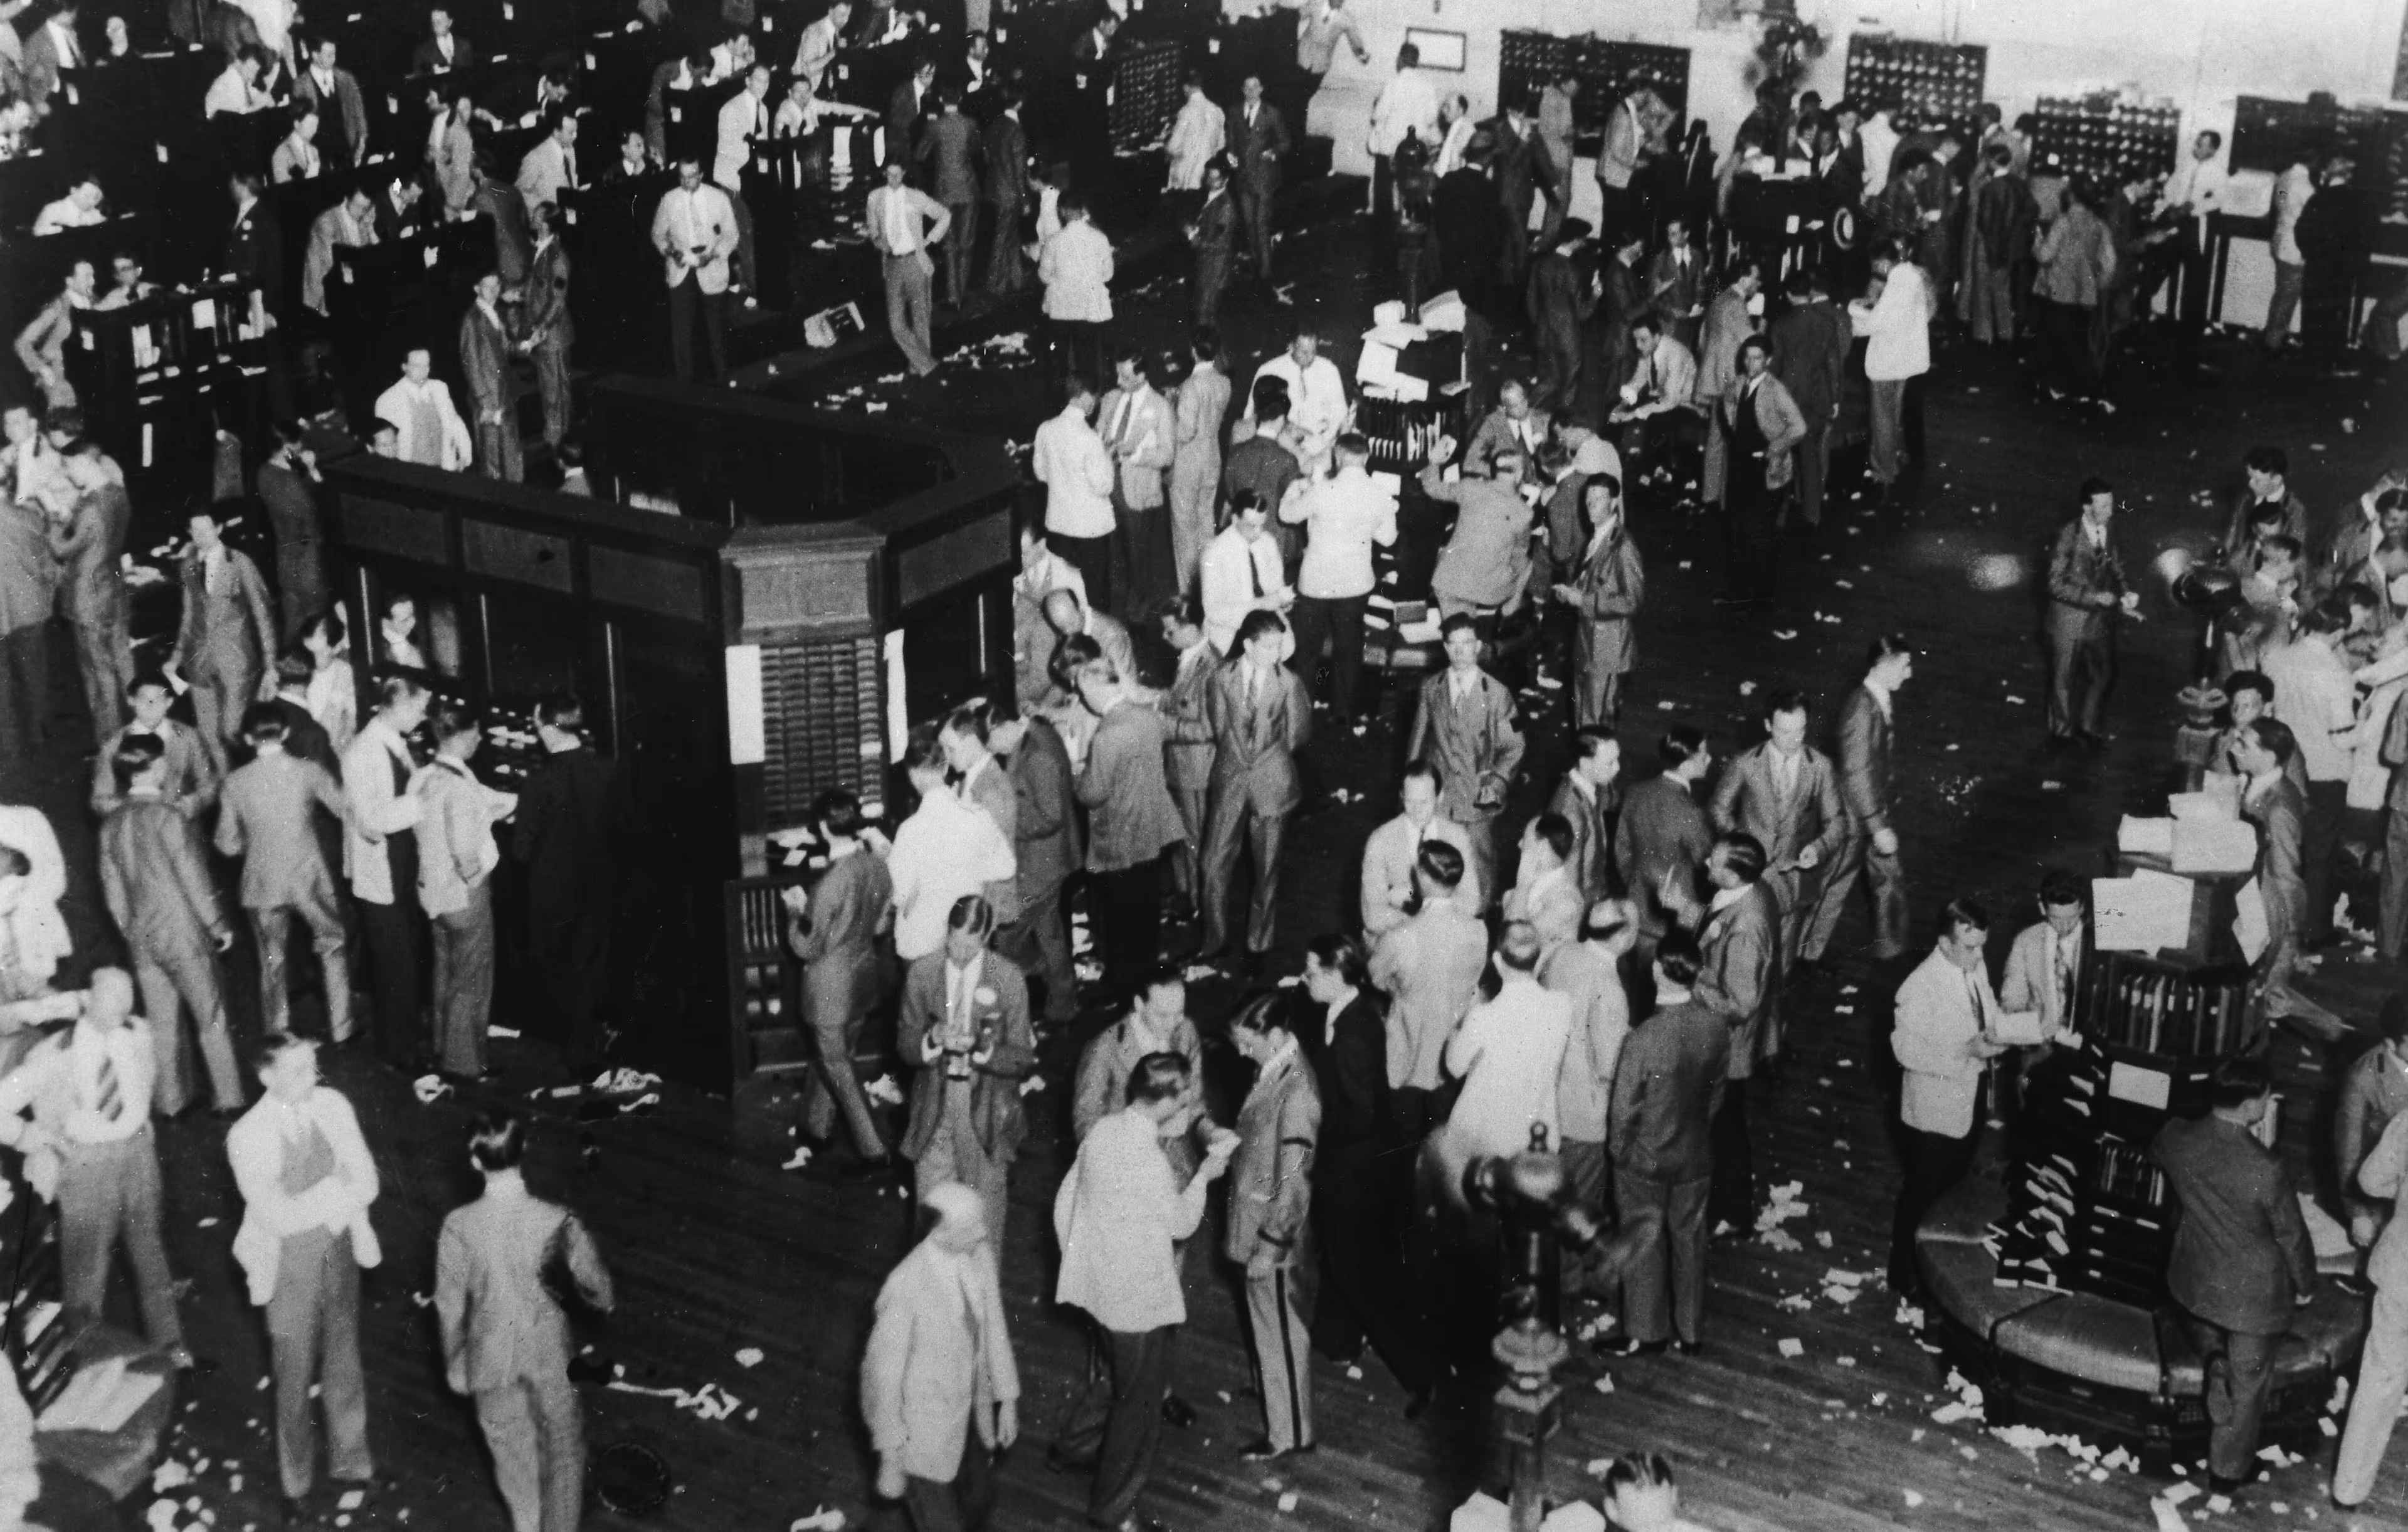 |
| Vụ sụp đổ thị trường chứng khoán năm 1929 khiến các nhà đầu tư Phố Wall giao dịch khoảng 16 triệu cổ phiếu trên Sở giao dịch chứng khoán New York chỉ trong một ngày. Ảnh: Shutterstock. |
Có các nhân tố khác ảnh hưởng đến giá cổ phiếu, trong đó có chính sách tiền tệ. Chính sách tiền tệ nới lỏng thường nâng giá cổ phiếu - nhờ cải thiện triển vọng nền kinh tế (và theo đó là lợi nhuận doanh nghiệp), hạ lãi suất tính chiết khấu lợi nhuận tương lai, và, như ta sẽ thấy trong chương này, tăng khả năng chấp nhận rủi ro của nhà đầu tư.
Quả thực, chính sách tiền tệ mới lỏng hơn ảnh hưởng một phần đến nền kinh tế thực bởi giá tài sản cao hơn. Kể cả như thế, nghiên cứu thực nghiệm vẫn cho thấy rằng trong hầu hết trường hợp, chính sách tiền tệ chỉ có tác động trực tiếp tương đối nhỏ đến giá cổ phiếu (trái ngược với tác động gián tiếp dài hạn phát sinh từ nền kinh tế tốt hơn).
Trớ trêu thay, tác động trực tiếp mạnh mẽ nhất thường thấy được là khi chính sách thắt chặt tiền tệ góp phần khiến giá cổ phiếu sụt giảm, như đã xảy ra năm 1929 và 2001. Khác với danh mục đầu tư của nhà đầu tư chứng khoán cá nhân, bong bóng chứng khoán gây ra nguy cơ gì cho toàn bộ nền kinh tế?
Tất nhiên, giá tài sản biến động lớn có tác động đến nền kinh tế. Giá cổ phiếu cao hơn khiến tài sản và niềm lạc quan của hộ gia đình tăng lên, từ đó ảnh hưởng đến chi tiêu của người tiêu dùng. Giá cổ phiếu cao, nhờ đó giúp các công ty huy động vốn dễ dàng hơn, cũng thúc đẩy đầu tư vốn tăng lên.
Tương tự, thị trường chứng khoán giảm sâu được cho là sẽ khiến chi tiêu và đầu tư chậm lại. Ngay cả vậy, bằng chứng lịch sử rõ ràng cho thấy sự bùng nổ và suy thoái của giá cổ phiếu, dù chắc chắn là mối lo ngại, lại không phải hình thức bất ổn tài chính nguy hiểm nhất, miễn là không dính đến suy giảm rộng hơn trên thị trường tín dụng.
Chẳng hạn, nghiên cứu của Frederic Mishkin và Eugene White năm 2003 xác định được 15 vụ sụp đổ thị trường chứng khoán Mỹ từ năm 1900, ở mỗi sự kiện, giá cổ phiếu giảm ít nhất 20% trong vòng một năm hoặc nhanh hơn. Bất chấp mức độ nghiêm trọng, nhiều vụ sụp đổ gây ảnh hưởng kinh tế hạn chế đến mức đáng ngạc nhiên.
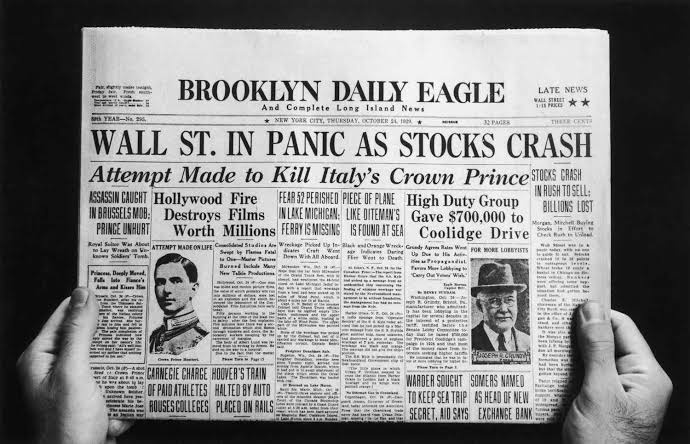 |
| Những cú sập năm 1929 và 2008 từng gắn với các cuộc khủng hoảng lớn, nhưng thị trường chứng khoán thường chỉ là một phần của vòng xoáy tài chính rộng lớn hơn. Ảnh: Shutterstock. |
Một số vụ không hề liên quan đến suy thoái kinh tế sau đó, như khi giá cổ phiếu giảm 25% giai đoạn 1946-1947, giảm 23% giai đoạn 1961-1962, và mức giảm 23% trong một ngày vào tháng 10 năm 1987 đe dọa ghế chủ tịch Fed của Greenspan. Một số đợt sụt giảm mạnh khác chỉ gây ra những cuộc suy thoái nhẹ, trong đó có sụt giảm 30% giai đoạn 1969-1970 và sụt giảm 23% giai đoạn 2000- 2001.
Mặc dù xảy ra sau nghiên cứu của Mishkin-White, nhưng việc giá cổ phiếu giảm hơn 30% đầu năm 2020 rõ ràng là hệ quả chứ không phải nguyên nhân của cuộc khủng hoảng do đại dịch, và dù sao thì cũng nhanh chóng đảo chiều, khi thị trường chạm mức tăng mới cuối năm đó.
Mặt khác, không phải mọi vụ sụp đổ giá cổ phiếu đều vô hại. Tiếp sau vụ sụp đổ năm 1929 là Đại Khủng hoảng và sau đợt giảm mạnh giá cổ phiếu năm 2008-2009 là Đại Suy thoái. Vì sao một số vụ sụp đổ thị trường chứng khoán dẫn đến thu hẹp kinh tế trong khi nhiều vụ khác thì không?
Theo Mishkin và White, điều này phụ thuộc vào việc liệu vụ sụp đổ ấy có phải sự kiện riêng lẻ hay không - có thể là giai đoạn của “sự hân hoan phi lý trí” - hay nó đi cùng nỗi căng thẳng bao trùm thị trường tín dụng và ngân hàng. Giá cổ phiếu sụt giảm nhưng không khiến thị trường tín dụng sụp đổ, như năm 1987, sẽ gây ra một số tác động kinh tế lên tài sản của hộ gia đình và niềm tin đầu tư chẳng hạn, nhưng tác động chung thường khá hạn chế.
Ngược lại, nếu thị trường chứng khoán sụp đổ bởi nguyên nhân, hoặc dẫn đến, căng thẳng lan rộng trên hệ thống tài chính lớn hơn, bao gồm thị trường ngân hàng và tín dụng, thì khả năng xảy ra suy thoái nghiêm trọng và kéo dài là rất cao. Kinh nghiệm năm 1929 và giai đoạn 2008-2009 cho thấy tầm quan trọng của việc xem xét bối cảnh quốc tế khi thị trường chứng khoán lao dốc.
 |
| Thị trường Mỹ từng nhiều lần giảm hơn 20% mà nền kinh tế chỉ chịu tác động hạn chế. Ảnh: Reuters. |
Bất chấp quan điểm của công chúng, hầu hết các nhà sử học kinh tế không cho rằng vụ bùng nổ và sụp đổ năm 1929, dù rất ồn ào, là nguyên nhân duy nhất dẫn đến Đại Khủng hoảng. Nền kinh tế chậm lại sau vụ sụp đổ nhưng không chìm nghỉm cho đến khi hệ thống ngân hàng cả ở Mỹ và nước ngoài sụp đổ năm 1930 và 1931.
Như đã bàn ở trên, hầu hết nhà sử học kinh tế hiện nay đều tin rằng nguyên nhân chính của Đại Khủng hoảng không phải do cuộc khủng hoảng năm 1929, mà do tính bất ổn định của bản vị vàng quốc tế và chu kỳ khủng hoảng tài chính.
Bản vị vàng sụp đổ dẫn đến giảm phát giá tiêu dùng ở những nước tiền tệ gắn với vàng, tác động này trở nên trầm trọng hơn do chính sách thắt chặt tiền tệ sai lầm của Fed (trớ trêu thay, có mục đích hạ nhiệt thị trường chứng khoán) cuối thập niên 1920. Hoạt động rút tiền hàng loạt, bắt đầu từ Mỹ cuối năm 1930 và châu Âu mùa xuân năm 1931, làm trầm trọng thêm sự sụp đổ của nguồn cung tiền và tình trạng giảm phát, hạn chế khả năng cung cấp tín dụng cho các hộ gia đình và doanh nghiệp.
Vì vậy, mặc dù vụ sụp đổ thị trường chứng khoán năm 1929 báo hiệu khởi đầu của Đại Khủng hoảng và, thông qua những tác động lên tài sản và niềm tin của nhà đầu tư, rõ ràng khiến tình trạng suy thoái tồi tệ hơn, nhưng đây không phải nguyên nhân chính gây ra sụp đổ kinh tế. Năm 2008-2009, giá cổ phiếu giảm mạnh kéo theo suy thoái sâu - cổ phiếu giảm gần một nửa trong khoảng thời gian từ tháng 5 năm 2008 đến tháng 3 năm 2009.
Tuy nhiên, giống như vụ sụp đổ năm 1929, vụ sụt giảm này không xảy ra riêng lẻ. Mà giá cổ phiếu sụt giảm vừa phản ánh vừa khuếch đại vụ sụp đổ lớn hơn nhiều trên thị trường tín dụng, gây ra bởi khủng hoảng cho vay thế chấp dưới chuẩn và hiện tượng rút khỏi vốn bán buôn. Vụ sụp đổ thị trường chứng khoán năm 2008-2009 không phải là nguyên nhân độc lập dẫn đến Đại Suy thoái, mà là tấm gương phản chiếu những nguyên nhân khác.