 |
Thị trường chip trí tuệ nhân tạo (AI) Trung Quốc đang chứng kiến sự thay đổi đáng kể khi Nvidia, doanh nghiệp dẫn đầu thế giới về chip AI, phải đối mặt với sức cạnh tranh ngày càng lớn của các nhà sản xuất trong nước.
Theo báo cáo của công ty nghiên cứu IDC được Reuters công bố ngày 13/10, Nvidia chiếm 34% thị trường chip tăng tốc AI dành cho trung tâm dữ liệu tại Trung Quốc trong nửa đầu năm 2026, còn Huawei đạt 28%. Khoảng cách giữa hai doanh nghiệp chỉ còn 6 điểm phần trăm.
Trong 6 tháng đầu năm, Nvidia cung cấp 678.000 chip tăng tốc AI tại Trung Quốc, giảm 44% so với cùng kỳ năm trước. Ngược lại, Huawei xuất xưởng 572.000 chiếc, tăng mạnh so với mức hơn 300.000 chiếc của nửa đầu năm 2025.
Sự thay đổi này cho thấy các nhà sản xuất nội địa đang có thêm cơ hội mở rộng thị phần, trong bối cảnh Nvidia gặp nhiều hạn chế về khả năng cung cấp sản phẩm tại Trung Quốc.
Nvidia mất dần lợi thế tại Trung Quốc
Một trong những nguyên nhân chính khiến Nvidia giảm thị phần là các quy định kiểm soát xuất khẩu chip tiên tiến của Mỹ. Những hạn chế này khiến hãng không thể cung cấp nhiều dòng chip AI mạnh nhất cho khách hàng Trung Quốc.
Trong khi đó, Trung Quốc đẩy mạnh sử dụng sản phẩm bán dẫn trong nước, đồng thời yêu cầu doanh nghiệp xin phê duyệt trước khi nhập khẩu một số dòng chip Nvidia được phép bán tại thị trường này. Điều đó tạo thêm cơ hội cho các nhà sản xuất nội địa tiếp cận khách hàng.
Tổng giám đốc Nvidia Jensen Huang nhiều lần chỉ trích các hạn chế xuất khẩu của Washington. Ông cho rằng chính sách này khiến Nvidia mất cơ hội tại thị trường chip AI Trung Quốc có quy mô khoảng 50 tỷ USD, đồng thời tạo điều kiện cho Huawei mở rộng hoạt động.
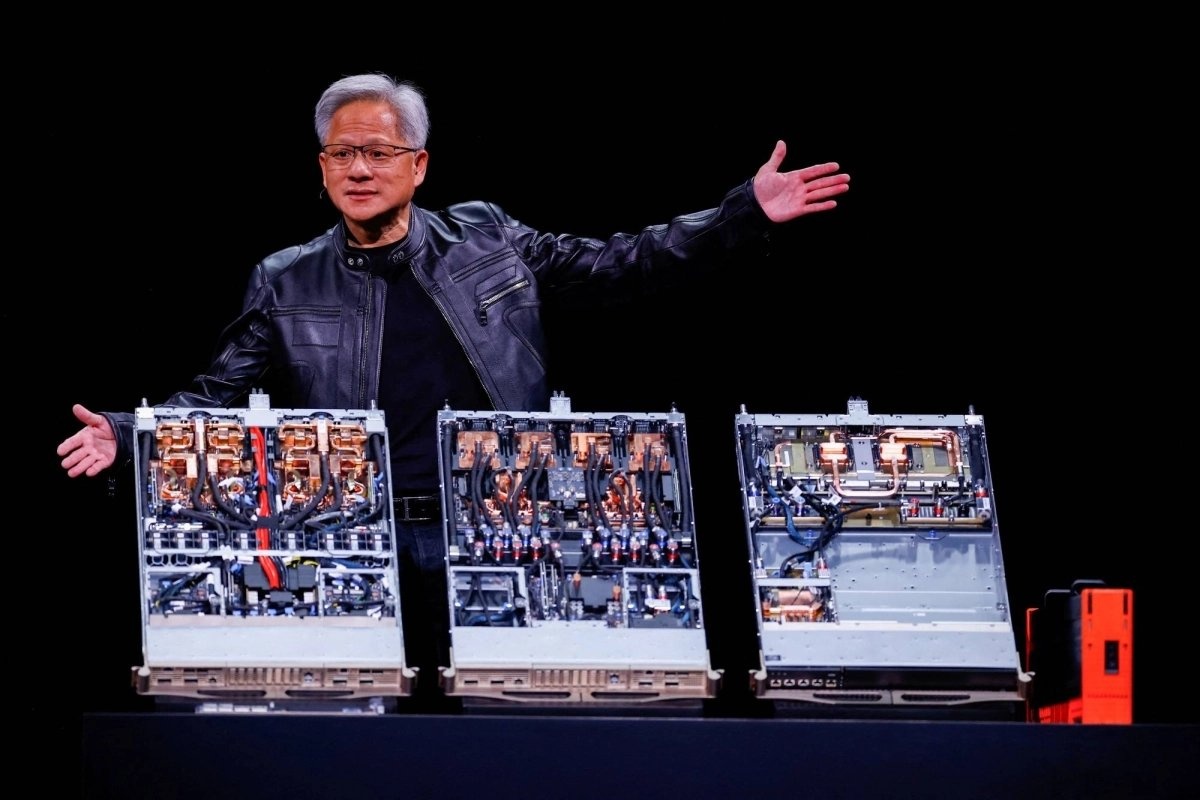 |
| CEO Nvidia, Jensen Huang, phát biểu tại hội nghị Computex ở Đài Bắc (Trung Quốc) tháng 5/2025. Ảnh: Reuters. |
Tuy nhiên, Nvidia vẫn giữ vị trí dẫn đầu về số lượng chip tăng tốc AI được cung cấp. Báo cáo IDC cũng không làm rõ thị phần 34% có bao gồm các mẫu cao cấp như B200 và B300 hay không. Đây là những dòng chip bị cấm xuất khẩu sang Trung Quốc nhưng đã xuất hiện trên thị trường thông qua các kênh buôn lậu.
Nvidia chưa phản hồi đề nghị bình luận của Reuters.
Ngoài Huawei, nhiều doanh nghiệp chip Trung Quốc khác cũng gia tăng hiện diện. Theo IDC, T-Head, bộ phận thiết kế chip của Alibaba, chiếm 7% thị trường; Cambricon đạt 5%, Kunlunxin của Baidu chiếm 4%, còn Hygon đạt 3%.
Trong số 11 doanh nghiệp sản xuất chip Trung Quốc được IDC theo dõi, có 9 doanh nghiệp ghi nhận lượng sản phẩm xuất xưởng tăng so với cùng kỳ năm trước.
Điều này cho thấy thị trường đang hình thành mạng lưới nhà cung cấp nội địa đa dạng hơn, thay vì chỉ phụ thuộc vào một vài doanh nghiệp lớn. Tuy nhiên, thị phần tính theo số lượng chip không đồng nghĩa với sự tương đương về hiệu năng hay trình độ công nghệ.
Chip chuyên biệt mở ra cơ hội mới
Bên cạnh sự thay đổi thị phần, báo cáo IDC còn chỉ ra xu hướng gia tăng sử dụng các bộ xử lý được thiết kế riêng cho những nhiệm vụ AI cụ thể.
Trong nửa đầu năm 2026, tổng lượng chip tăng tốc AI xuất xưởng tại Trung Quốc đạt 2,008 triệu chiếc. Trong đó, lượng bộ xử lý đồ họa (GPU) giảm 26% so với cùng kỳ, còn 991.000 chiếc, chủ yếu do nguồn cung các sản phẩm đủ điều kiện bán tại Trung Quốc vẫn hạn chế.
Ngược lại, lượng chip tăng tốc AI không thuộc nhóm GPU tăng gần 80%, đạt 1,016 triệu chiếc, lần đầu vượt GPU về số lượng xuất xưởng.
Sự thay đổi này cho thấy nhu cầu AI tại Trung Quốc đang trở nên đa dạng hơn. Ngoài những chip mạnh phục vụ huấn luyện mô hình lớn, doanh nghiệp còn cần các bộ xử lý được tối ưu để vận hành chatbot, phân tích dữ liệu và nhiều ứng dụng AI khác.
Những công việc này không phải lúc nào cũng đòi hỏi GPU có hiệu năng cao nhất. Các bộ xử lý chuyên biệt có thể giúp doanh nghiệp cân đối giữa tốc độ xử lý, chi phí và điện năng tiêu thụ.
 |
| Huawei đạt 28%, cho thấy các nhà sản xuất nội địa đang dần thay đổi cục diện thị trường chip AI tạ Trung Quốc. Ảnh: Reuters. |
Theo IDC, Huawei, T-Head, Kunlunxin và Cambricon chiếm tổng cộng 95% thị trường chip tăng tốc AI không phải GPU tại Trung Quốc. Sản phẩm của các doanh nghiệp này đang được sử dụng trong cơ quan nhà nước, doanh nghiệp Internet và các nhà cung cấp dịch vụ viễn thông.
IDC cũng nhận định thị trường ngày càng chú trọng hiệu quả của toàn bộ hệ thống tính toán, thay vì chỉ so sánh sức mạnh của từng con chip. Khả năng kết nối và phối hợp nhiều bộ xử lý vì thế trở thành yếu tố quan trọng khi xây dựng các trung tâm dữ liệu AI quy mô lớn.
Xu hướng này tạo thêm cơ hội cho các doanh nghiệp có khả năng cung cấp giải pháp tính toán phù hợp với nhu cầu khách hàng, không nhất thiết chỉ cạnh tranh bằng những dòng chip mạnh nhất.
IDC dự báo tổng lượng chip tăng tốc AI xuất xưởng tại Trung Quốc sẽ tăng 19% trong cả năm 2026, dù riêng lượng GPU có thể giảm 9%.
Những số liệu này cho thấy nhu cầu đầu tư hạ tầng AI tại Trung Quốc vẫn tăng, nhưng cơ cấu sản phẩm đang thay đổi. Trong bối cảnh đó, Huawei và các doanh nghiệp nội địa có cơ hội mở rộng thị phần, còn Nvidia phải tìm cách duy trì vị thế trong điều kiện tiếp cận thị trường bị hạn chế.
Hiểu về thuế quan và chiến tranh thương mại
Trong lúc cuộc chiến thuế quan leo thang, Tri thức - Znews giới thiệu tới độc giả tổng hợp 5 cuốn sách giải thích chính sách thương mại toàn cầu trong những thập kỷ gần đây, bao gồm cuộc chiến thương mại của ông Trump. Danh sách này do các chuyên gia của Financial Times đưa ra.
Năm cuốn sách đó bao gồm Why Politicians Lie About Trade… And What You Need to Know của Dmitry Grozoubinksi (2024), Trade Wars Are Class Wars của Matthew C Klein và Michael Pettis (2020), Misadventures of the Most Favored Nations: Clashing Egos, Inflated Ambitions, and the Great Shambles of the World Trade System của Paul Blustein (2009), Kicking Away the Ladder: Development Strategy in Historical Perspective của Ha-Joon Chang (2002) và No Trade Is Free: Changing Course, Taking on China, and Helping America’s Workers của Robert Lighthizer (2023).