“Mua, vay và qua đời” là tên gọi một chiến lược quản lý tài sản được một số người siêu giàu tại Mỹ sử dụng. Thay vì bán cổ phiếu đang nắm giữ để lấy tiền mua biệt thự, du thuyền hay thậm chí hãng phim, họ dùng chính số cổ phiếu đó làm tài sản bảo đảm để vay vốn.
Cách làm này giúp người vay có tiền sử dụng mà không phải bán tài sản ngay lập tức. Tại Mỹ, việc chưa bán cổ phiếu cũng đồng nghĩa người sở hữu chưa phải ghi nhận khoản lãi chịu thuế phát sinh từ giao dịch bán số cổ phiếu đó. Tuy nhiên, khoản vay vẫn phát sinh chi phí lãi vay và đi kèm rủi ro nếu giá trị tài sản bảo đảm sụt giảm.
Với các ngân hàng và tổ chức cho vay, đây cũng là một mô hình kinh doanh hấp dẫn. Những khoản vay có tài sản bảo đảm bằng chứng khoán thường mang lại nguồn thu đáng kể, trong khi bên cho vay có thể bán tài sản thế chấp để thu hồi vốn nếu khách hàng không đáp ứng nghĩa vụ trả nợ. Dù vậy, biến động mạnh trên thị trường tài chính vẫn có thể khiến ngân hàng chịu thiệt hại.
Một khảo sát mới do Deloitte thực hiện với 57 ngân hàng tư nhân lớn nhất thế giới cùng các tổ chức cho vay khác, được Wall Street Journal xem xét, đã làm rõ hơn quy mô của lĩnh vực tài chính vốn ít được công bố số liệu này. Các ngân hàng không phải lúc nào cũng tách riêng những khoản vay như vậy trong báo cáo tài chính, trong khi thị trường cũng chưa có số liệu thống kê tập trung về tổng dư nợ.
Nghiên cứu cho thấy hình thức cho vay dựa trên chứng khoán, thường được gọi là Lombard loan tại châu Âu và châu Á, đang ngày càng phổ biến với cả những người có tài sản thấp hơn so với nhóm khách hàng siêu giàu truyền thống.
Thị trường 5.400 tỷ USD
Deloitte ước tính tổng hạn mức tín dụng được cấp dựa trên tài sản bảo đảm là chứng khoán đạt khoảng 5.400 tỷ USD. Đây là số tiền khách hàng có thể vay theo các hạn mức đã được phê duyệt, không phải toàn bộ số vốn thực tế được giải ngân. Tài sản thế chấp chủ yếu là danh mục cổ phiếu và trái phiếu, ngoài ra còn có các quỹ đầu tư và tiền mã hóa.
Quy mô thị trường tăng mạnh khi ngày càng nhiều tài sản trên toàn cầu được đưa vào các kênh đầu tư, đồng thời giá tài sản đi lên. Theo các chuyên gia tư vấn của Deloitte, thị trường này tăng trưởng bình quân 12% mỗi năm trong 10 năm qua.
“Trước đây, đây chủ yếu là sản phẩm quản lý tài sản dành cho giới giàu có, chưa phổ biến với số đông”, Eric Gutzwiller, người phụ trách mảng tín dụng tại Deloitte Thụy Sĩ, cho biết. “Hiện nay, không chỉ giới siêu giàu mà cả những nhóm có tài sản thấp hơn, từ người khá giả đến khách hàng cá nhân thông thường, cũng bắt đầu tìm hiểu sản phẩm này”.
Theo Deloitte, Mỹ chiếm khoảng 30% thị trường, tỷ trọng lớn nhất trong số các quốc gia được khảo sát. Những trung tâm tài chính như Thụy Sĩ và Liechtenstein cộng lại chiếm khoảng 12%.
 |
| Giới siêu giàu tận dụng cổ phiếu để vay tiền mua sắm mà không phải bán tài sản. Ảnh: Reuters. |
Tuy nhiên, khách hàng thường không sử dụng hết hạn mức tín dụng được cấp. Deloitte ước tính số tiền thực tế được vay theo hình thức này vào khoảng 1.600 tỷ USD, thấp hơn đáng kể so với tổng hạn mức 5.400 tỷ USD.
Số liệu của Deloitte bao gồm cả các khoản vay ký quỹ (margin lending), vốn thường được sử dụng để tăng quy mô đầu tư mà không cần bỏ ra toàn bộ số tiền ban đầu. Hình thức này khác với việc thế chấp tài sản để vay tiền chi tiêu cho những mục đích khác.
Thị trường vay ký quỹ đã tăng mạnh trong năm nay. Các cơ quan quản lý chứng khoán cảnh báo khách hàng cần hiểu rõ nguy cơ bị buộc bán tài sản khi thị trường lao dốc, cũng như những hệ quả về thuế có thể phát sinh.
Một ưu điểm của các khoản vay có tài sản bảo đảm bằng chứng khoán là thời gian xử lý có thể nhanh hơn so với một số hình thức tín dụng khác. Do tài sản thế chấp thường được bên cho vay nắm giữ hoặc kiểm soát, ngân hàng có thể dựa vào giá trị và tính thanh khoản của danh mục đầu tư để đánh giá khoản vay. Tuy nhiên, việc xét duyệt vẫn phụ thuộc vào chính sách tín dụng và quản trị rủi ro của từng tổ chức.
Theo Gutzwiller, tỷ lệ khoản vay trên giá trị tài sản bảo đảm trung bình vào khoảng 50%. Lãi suất người vay phải trả thường cao hơn khoảng 1 điểm phần trăm so với lãi suất tham chiếu.
Với những ngân hàng tư nhân chuyên phục vụ giới giàu có, đặc biệt là các ngân hàng truyền thống tại Thụy Sĩ do những gia đình hoặc nhóm đối tác điều hành qua nhiều thế hệ, các khoản vay này có thể đóng góp 25-30% lợi nhuận hàng năm, theo Deloitte.
Deloitte bắt đầu nghiên cứu thị trường từ năm 2022, sau khi giám đốc quản trị rủi ro tại một số ngân hàng đề nghị xây dựng hệ thống dữ liệu đối chiếu để đánh giá hoạt động cho vay.
Sản phẩm quen thuộc của giới tỷ phú
Trong số những tỷ phú sử dụng hình thức vay thế chấp bằng cổ phiếu có Larry Ellison và Elon Musk. Cả hai sử dụng cổ phiếu của những doanh nghiệp do mình sáng lập làm tài sản bảo đảm để vay tiền, qua đó tránh phải bán cổ phần và tiếp tục duy trì tỷ lệ sở hữu tại doanh nghiệp.
Việc không bán cổ phiếu cũng có thể giúp người sở hữu chưa phải nộp thuế đối với khoản lãi chưa được hiện thực hóa. Tuy nhiên, lợi ích về thuế phụ thuộc vào quy định pháp luật và hoàn cảnh tài chính cụ thể của từng người.
Theo Wall Street Journal, khi tìm cách hỗ trợ con trai trong thương vụ thâu tóm thù địch Warner Bros. nhằm hình thành Skydance, Ellison đã tăng các khoản vay từ ngân hàng và thế chấp cổ phiếu ông sở hữu tại những công ty khác.
Deloitte nhận định nhóm khách hàng ở phân khúc cao nhất, cùng với đà tăng giá tài sản, đang thúc đẩy thị trường. Khoảng 45% tổng hạn mức tín dụng thuộc về các khoản vay có giá trị trên 2,5 triệu USD.
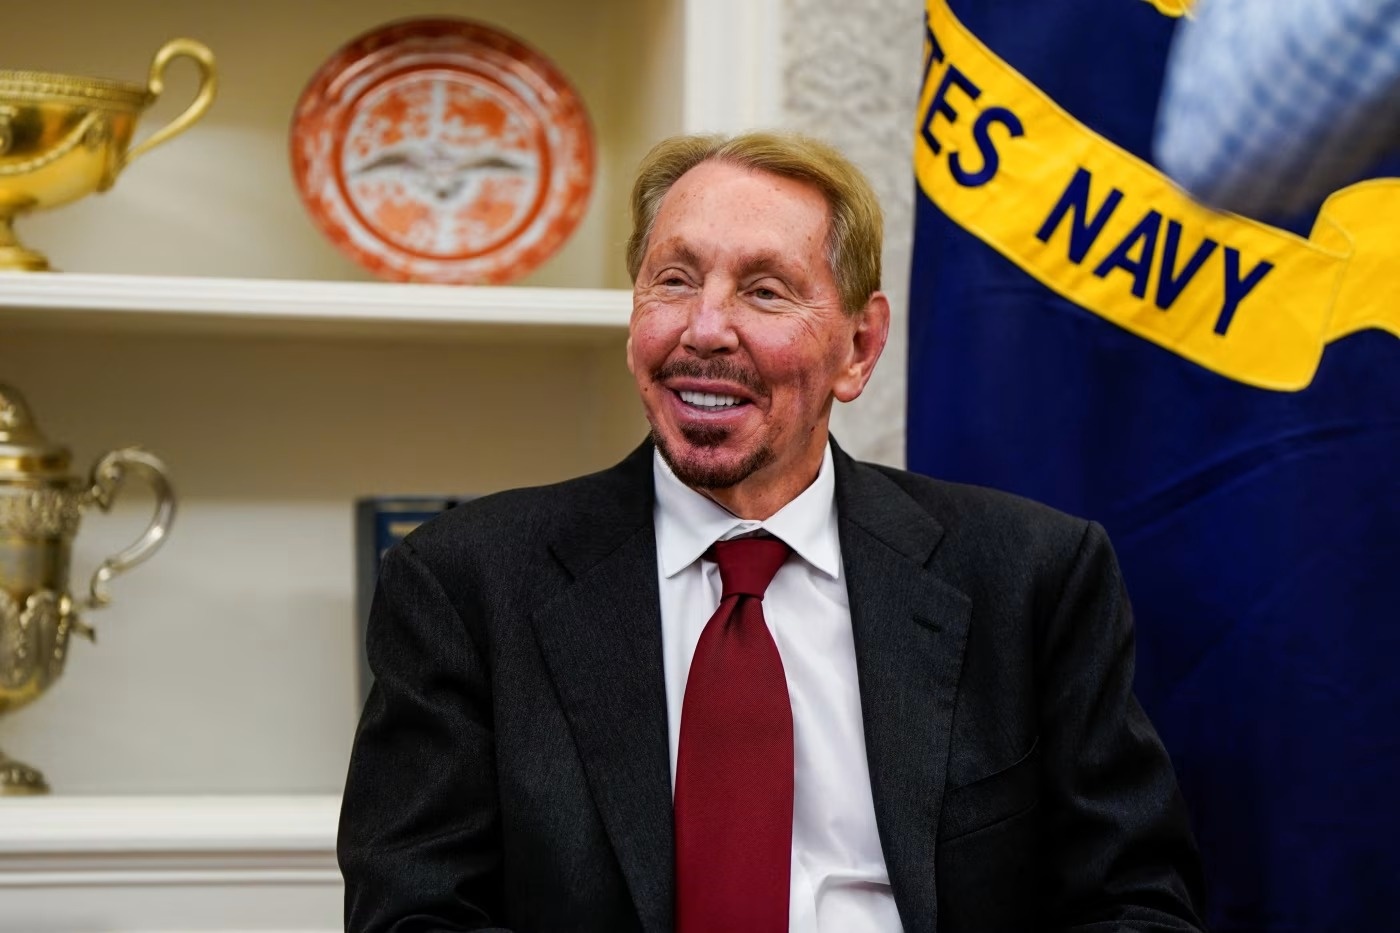 |
| Larry Ellison là một trong số các tỷ phú đã áp dụng hình thức cho vay dựa trên cổ phiếu. Ảnh: Reuters. |
Hình thức vay này đang dần mở rộng sang nhóm khách hàng có tài sản khiêm tốn hơn. Giữa tháng 10, Charles Schwab cho biết sản phẩm hạn mức tín dụng có tài sản bảo đảm của công ty, dành cho khách hàng sở hữu ít nhất 100.000 USD tài sản không thuộc tài khoản hưu trí, góp phần giúp dư nợ cho vay của ngân hàng tăng 35%, lên 72,3 tỷ USD trong quý III.
Người phát ngôn Schwab cho biết nhu cầu tăng lên sau khi công ty triển khai quy trình đăng ký hoàn toàn trực tuyến cách đây 3 năm. Nhờ đó, khách hàng có thể được phê duyệt khoản vay chỉ trong vài phút.
Biểu phí công khai trên mạng cho thấy các công ty môi giới thường tính lãi suất cao hơn ngân hàng. Nguyên nhân là họ thường không có mối quan hệ tài chính sâu rộng với khách hàng như ngân hàng, đồng thời có thể vẫn cần hợp tác với một ngân hàng để cung cấp nguồn vốn thực tế.
Xavier De Pauw, giám đốc bộ phận cho vay tại Monument Bank ở Anh, cho biết ngân hàng dự kiến bắt đầu triển khai sản phẩm cho vay dựa trên danh mục đầu tư từ đầu năm tới. Mục tiêu là giúp những nhà đầu tư sở hữu vài trăm nghìn USD cũng có thể “áp dụng tư duy của một tỷ phú”.
“Chúng tôi muốn sản phẩm này có thể tiếp cận gần như tất cả mọi người”, ông De Pauw nói.
Kể từ nghiên cứu đầu tiên năm 2022, Deloitte nhận thấy một số ngân hàng đang chuyên môn hóa vào những loại tài sản phức tạp hơn, chẳng hạn tiền mã hóa. Với loại tài sản này, tỷ lệ cho vay có nơi lên tới 90% giá trị tài sản bảo đảm.
Tỷ lệ cho vay cao đồng nghĩa với việc giá trị tài sản bảo đảm có thể nhanh chóng không còn đủ để đáp ứng yêu cầu của bên cho vay nếu thị trường biến động mạnh. Khi đó, khách hàng có thể phải bổ sung tài sản hoặc đối mặt với việc tài sản thế chấp bị bán để thu hồi nợ.
Tuy nhiên, Gutzwiller cho rằng điều đó không có nghĩa các bên cho vay đang chấp nhận rủi ro một cách mù quáng.
“Khi phải thanh lý tài sản, họ sẽ hành động rất quyết liệt. Ngay lập tức”, ông nói.
Đọc để hiểu rõ hơn lịch sử nước Mỹ
Mục Thế giới giới thiệu cuốn sách "Lẽ thường" - cuốn sách của tác giả Thomas Paine được xuất bản lần đầu vào năm 1776 và đã có vai trò quan trọng trong thời kỳ lập quốc của Mỹ. Cho đến hôm nay, cuốn sách vẫn còn nguyên giá trị lịch sử đối với những ai quan tâm đến lịch sử nước Mỹ.