 |
Revolut, có trụ sở tại London, Anh, hiện được định giá 115 tỷ USD, trở thành startup giá trị nhất châu Âu. Mức này cao hơn vốn hóa của Barclays tại Anh và Société Générale của Pháp, theo Reuters.
Khoảng cách về tuổi đời khiến sự so sánh càng đáng chú ý. Barclays có nguồn gốc từ thế kỷ XVII, Société Générale được thành lập năm 1864, trong khi Revolut mới hoạt động hơn 11 năm.
Sự phát triển của fintech này đã bắt đầu xuất hiện trong những cuộc thảo luận của chính các lãnh đạo ngân hàng châu Âu.
Paulo Macedo, CEO Caixa Geral de Depósitos - ngân hàng lớn nhất Bồ Đào Nha - nhận định hồi tháng 6 rằng năm 2025 có thể là năm cuối cùng ngân hàng 150 tuổi này ghi nhận lợi nhuận cao hơn Revolut.
Cihan Duran, Giám đốc tại S&P Global Ratings, cho biết khi làm việc tại châu Âu, ông nhận thấy các CEO ngân hàng thường nhắc đến Revolut như một trong những đối thủ đáng chú ý nhất, chủ yếu do tốc độ mở rộng và hoạt động tiếp thị mạnh của công ty.
80 triệu khách hàng sau hơn một thập kỷ
Revolut được Nik Storonsky và Vlad Yatsenko thành lập tại London năm 2015. Công ty ban đầu thu hút người dùng bằng dịch vụ đổi ngoại tệ với chi phí thấp hơn, đặc biệt thuận tiện với những người thường xuyên đi du lịch hoặc chi tiêu ở nước ngoài.
Sau đó, ứng dụng mở rộng sang tài khoản thanh toán, tiết kiệm, đầu tư và nhiều dịch vụ tài chính khác.
Quy mô người dùng tăng nhanh. Revolut hiện có hơn 80 triệu khách hàng cá nhân trên toàn cầu, trong khi JPMorgan Chase có khoảng 84 triệu khách hàng và HSBC khoảng 41 triệu, theo số liệu được Reuters tổng hợp.
Tại Ireland, Revolut cho biết số tài khoản của hãng tương đương khoảng 80% dân số trưởng thành của nước này. Công ty hiện có thêm khoảng một triệu khách hàng sau mỗi 17 ngày và đặt mục tiêu đạt 100 triệu khách hàng vào giữa năm 2027.
Đi cùng số người dùng là sự gia tăng về doanh thu và lợi nhuận. Năm 2025, doanh thu của Revolut tăng 46%, đạt 6 tỷ USD, trong khi lợi nhuận trước thuế đạt 2,3 tỷ USD, tăng 57%. Công ty đã có lãi năm thứ năm liên tiếp.
Con số này vẫn nhỏ hơn đáng kể so với lợi nhuận trước thuế 9 tỷ bảng của Barclays trong cùng năm. Tuy nhiên, tốc độ tăng trưởng nhanh cùng kỳ vọng về khả năng mở rộng toàn cầu là một trong những yếu tố giúp Revolut đạt mức định giá 115 tỷ USD.
Khác với ngân hàng truyền thống, Revolut không phụ thuộc chủ yếu vào hoạt động cho vay. Công ty kiếm tiền từ nhiều mảng như thanh toán bằng thẻ, các gói thuê bao, đổi ngoại tệ, đầu tư và dịch vụ dành cho doanh nghiệp.
Năm ngoái, 11 nhóm sản phẩm của Revolut đều mang về ít nhất 100 triệu bảng doanh thu. Riêng thanh toán bằng thẻ đạt khoảng 1,3 tỷ USD, còn các gói thuê bao mang về 936 triệu USD.
Một đại diện Revolut nói với Reuters rằng mô hình kinh doanh đa dạng giúp doanh thu của công ty đến từ nhiều sản phẩm và dịch vụ thay vì tập trung vào cho vay.
“Điều đó có nghĩa tăng trưởng của chúng tôi phụ thuộc vào việc tạo ra những sản phẩm khách hàng coi trọng, thay vì phụ thuộc vào lãi suất”, người phát ngôn cho biết.
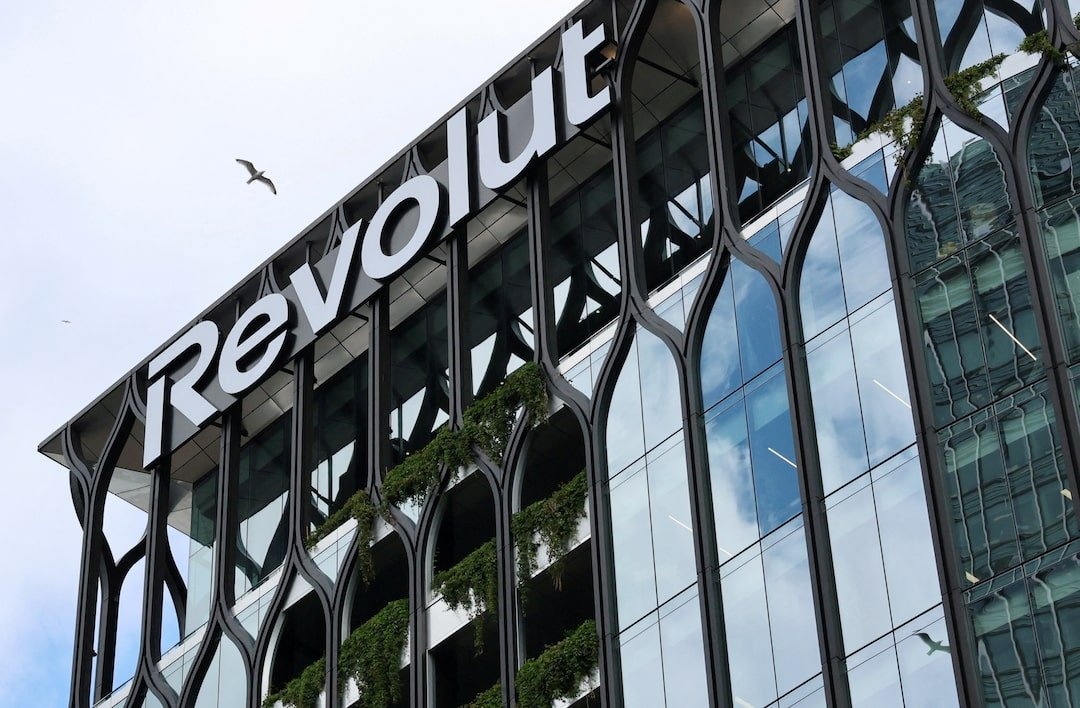 |
| Trụ sở Revolut tại Canary Wharf, London, Anh. Ảnh: Reuters. |
Revolut cũng đang mở rộng ra ngoài thị trường châu Âu. CEO Nik Storonsky đặt mục tiêu xây dựng một ngân hàng có hoạt động thực sự mang tính toàn cầu, với những thị trường trải dài từ Mexico tới Australia.
Tuy nhiên, mức định giá 115 tỷ USD và 80 triệu khách hàng chưa đồng nghĩa Revolut đã có quy mô hoạt động tương đương những ngân hàng lâu đời. Một trong những khác biệt lớn nhất nằm ở số tiền công ty kiếm được trên mỗi khách hàng.
Phân tích cho thấy doanh thu bình quân trên mỗi người dùng Revolut thấp hơn nhiều ngân hàng truyền thống. Số dư tiền gửi bình quân cũng nhỏ hơn. Nguyên nhân một phần nằm ở hoạt động cho vay còn khá nhỏ.
Cuối năm 2025, Revolut có khoảng 2,2 tỷ bảng dư nợ, tương đương tỷ lệ cho vay trên tiền gửi chỉ 6%. Trong khi đó, tỷ lệ này ở HSBC là 55% và Société Générale là 86%. Dù danh mục cho vay của Revolut đã tăng 120% trong năm ngoái, lên khoảng 2,9 tỷ USD, phần lớn vẫn là vay tiêu dùng không có tài sản bảo đảm, thẻ tín dụng cùng một danh mục vay thế chấp mới hình thành.
Mở rộng cho vay có thể tạo thêm nguồn thu nhưng cũng đưa Revolut vào một lĩnh vực phức tạp hơn. Công ty sẽ phải quản lý các khoản tín dụng lớn hơn, đồng thời cạnh tranh với những ngân hàng đã hoạt động hàng chục năm trên thị trường cho vay mua nhà tại từng quốc gia.
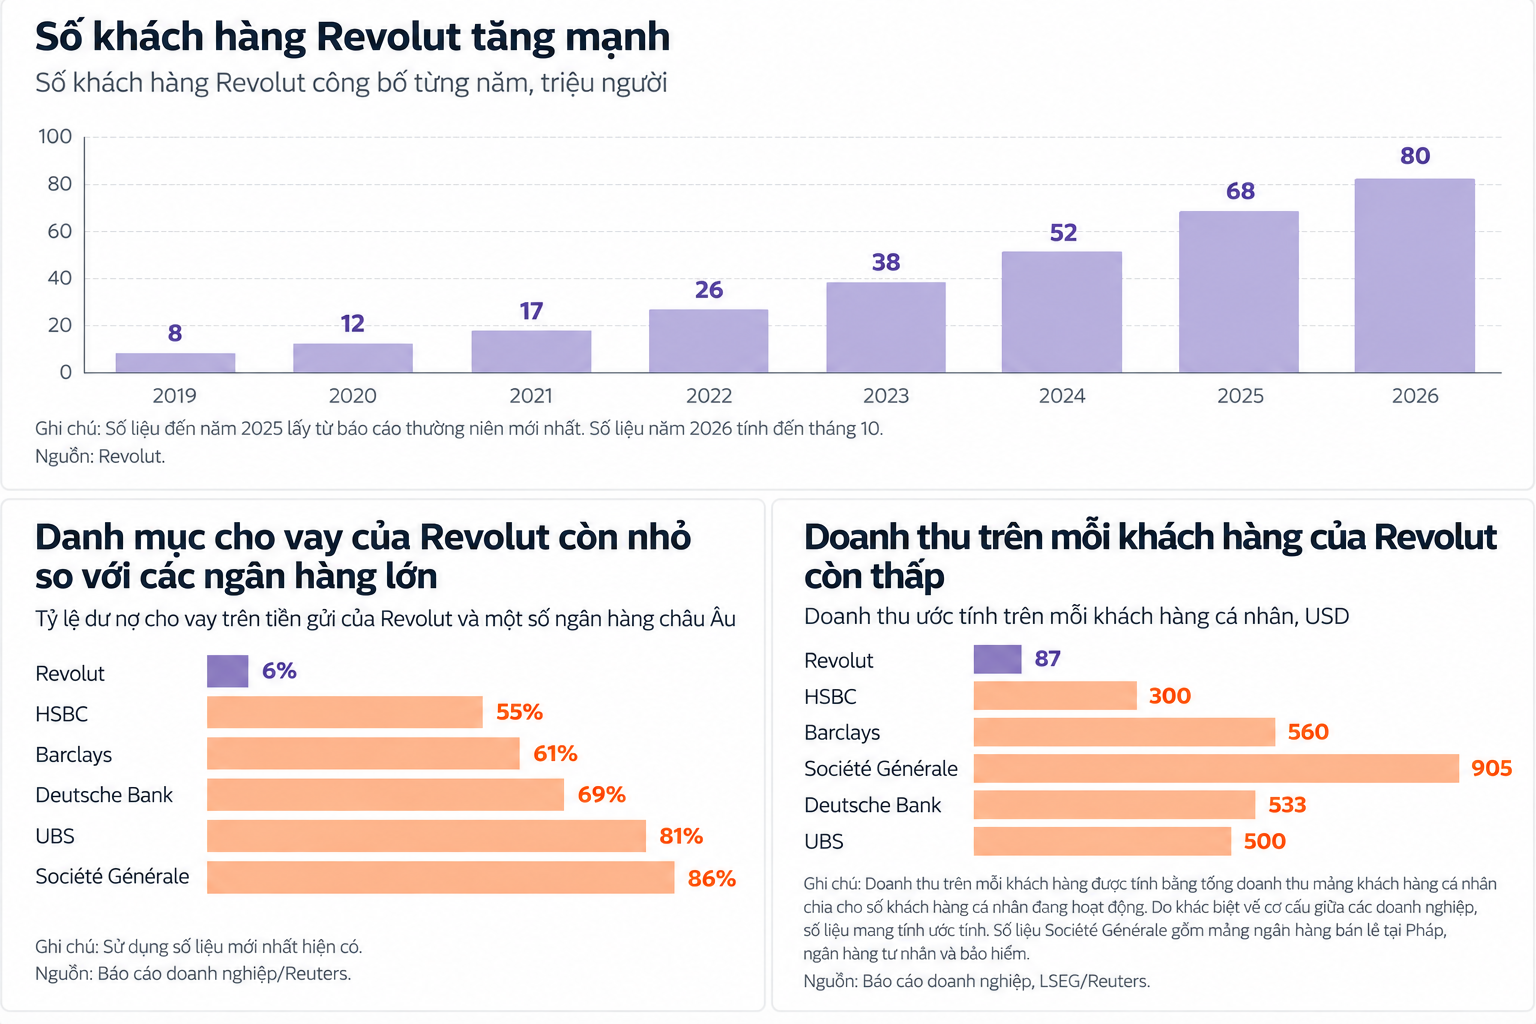 |
| Mức định giá 115 tỷ USD và 80 triệu khách hàng chưa đồng nghĩa Revolut đã có quy mô hoạt động tương đương những ngân hàng lâu đời. Đồ họa: Reuters. |
Một bài toán khác là làm thế nào để trở thành tài khoản ngân hàng chính của khách hàng, thay vì một ứng dụng được mở thêm để thanh toán, du lịch hoặc đổi ngoại tệ.
Các lãnh đạo Revolut thừa nhận tỷ lệ người dùng chọn ứng dụng làm tài khoản chính vẫn còn thấp. Công ty không công bố con số cụ thể trong báo cáo kết quả mới nhất, nhưng cho biết lượng khách hàng sử dụng Revolut làm tài khoản chính trong năm 2025 tăng 45% so với một năm trước.
Đây cũng là chỉ số các nhà đầu tư lớn của công ty theo dõi. Alex Immerman, nhà đầu tư tại Andreessen Horowitz, nói với Reuters rằng ông chú ý tới tỷ lệ khách hàng chọn Revolut làm tài khoản chính, bên cạnh tổng số dư mà họ giữ trên nền tảng.
Tổng số dư khách hàng của Revolut đã tăng 66% trong năm 2025, đạt 67,5 tỷ USD, nhanh hơn tốc độ tăng của lượng người dùng.
Tham vọng trở thành ngân hàng toàn cầu
Revolut đang tăng tốc xin giấy phép tại nhiều thị trường để mở rộng những dịch vụ vốn thuộc lĩnh vực của ngân hàng truyền thống.
Công ty hiện hoạt động với tư cách ngân hàng được cấp phép tại hơn 30 trong khoảng 40 thị trường có mặt. Revolut cũng đã nhận giấy phép ngân hàng tại Anh và nộp đơn xin giấy phép ngân hàng quốc gia tại Mỹ trong năm nay.
Mỹ được xem là một trong những thị trường còn nhiều dư địa của Revolut, song mức độ cạnh tranh cũng cao hơn. Công ty hiện đã có giấy phép tạm thời tại đây.
“Mỹ có thể trở thành thị trường tăng trưởng lớn nhất của Revolut. Nhưng đồng thời, Mỹ cũng là thị trường cạnh tranh nhất”, Konstantin Sidorov, CEO London Technology Club, nhận định.
London Technology Club từng đầu tư vào Revolut khi fintech này mới được định giá 5,5 tỷ USD, chưa bằng 1/20 mức 115 tỷ USD hiện nay.
 |
| Chỉ hơn một thập kỷ sau khi ra đời, Revolut đã đạt 80 triệu khách hàng và được định giá 115 tỷ USD, cao hơn giá trị thị trường của một số ngân hàng lâu đời tại châu Âu. Ảnh: Lse.co.uk |
Quá trình mở rộng cũng không hoàn toàn thuận lợi. Revolut từng bị phạt tại Lithuania do những thiếu sót trong công tác phòng chống rửa tiền. Công ty cho biết cuộc điều tra không phát hiện trường hợp rửa tiền nào được xác nhận, đồng thời đã đạt thỏa thuận với ngân hàng trung ương và thực hiện các biện pháp khắc phục.
Tháng 9, Revolut cũng vô tình gửi dữ liệu khách hàng cho tin tặc giả danh cơ quan điều tra. Công ty khẳng định hệ thống và tiền của khách hàng không bị ảnh hưởng, đồng thời đã liên hệ hỗ trợ số người bị tác động.
Dù vậy, công ty tiếp tục đặt mục tiêu mở rộng mạnh. Revolut đã cam kết đầu tư khoảng 13 tỷ USD trong 5 năm, đồng thời hướng tới mạng lưới ngân hàng tại 100 quốc gia.
Trước mắt, cột mốc gần nhất là 100 triệu khách hàng vào giữa năm 2027. Với tốc độ hiện tại, khoảng cách giữa fintech 11 tuổi này với những ngân hàng truyền thống không còn nằm ở số lượng người dùng, mà ở khả năng biến lượng người dùng khổng lồ đó thành những khách hàng sử dụng Revolut cho các nhu cầu tài chính hàng ngày.
Sức mạnh của tiền tệ
Tạp chí Tri thức - Znews giới thiệu cuốn Chiến tranh tiền tệ của tác giả Song Hong Bing. Trong cuốn sách này, tác giả phân tích sức mạnh của tiền tệ có thể can thiệp vào các công việc chung của thế giới ra sao.
Những trung tâm kinh tế như EU, Mỹ… đang đưa ra các chính sách gì để xử lý khủng hoảng và đảm bảo sự an toàn cho các nhà đầu tư. Mỗi tập đề cập đến một khía cạnh cho thấy cái nhìn toàn cảnh của tác giả về dòng chảy tài chính hiện đại.