 |
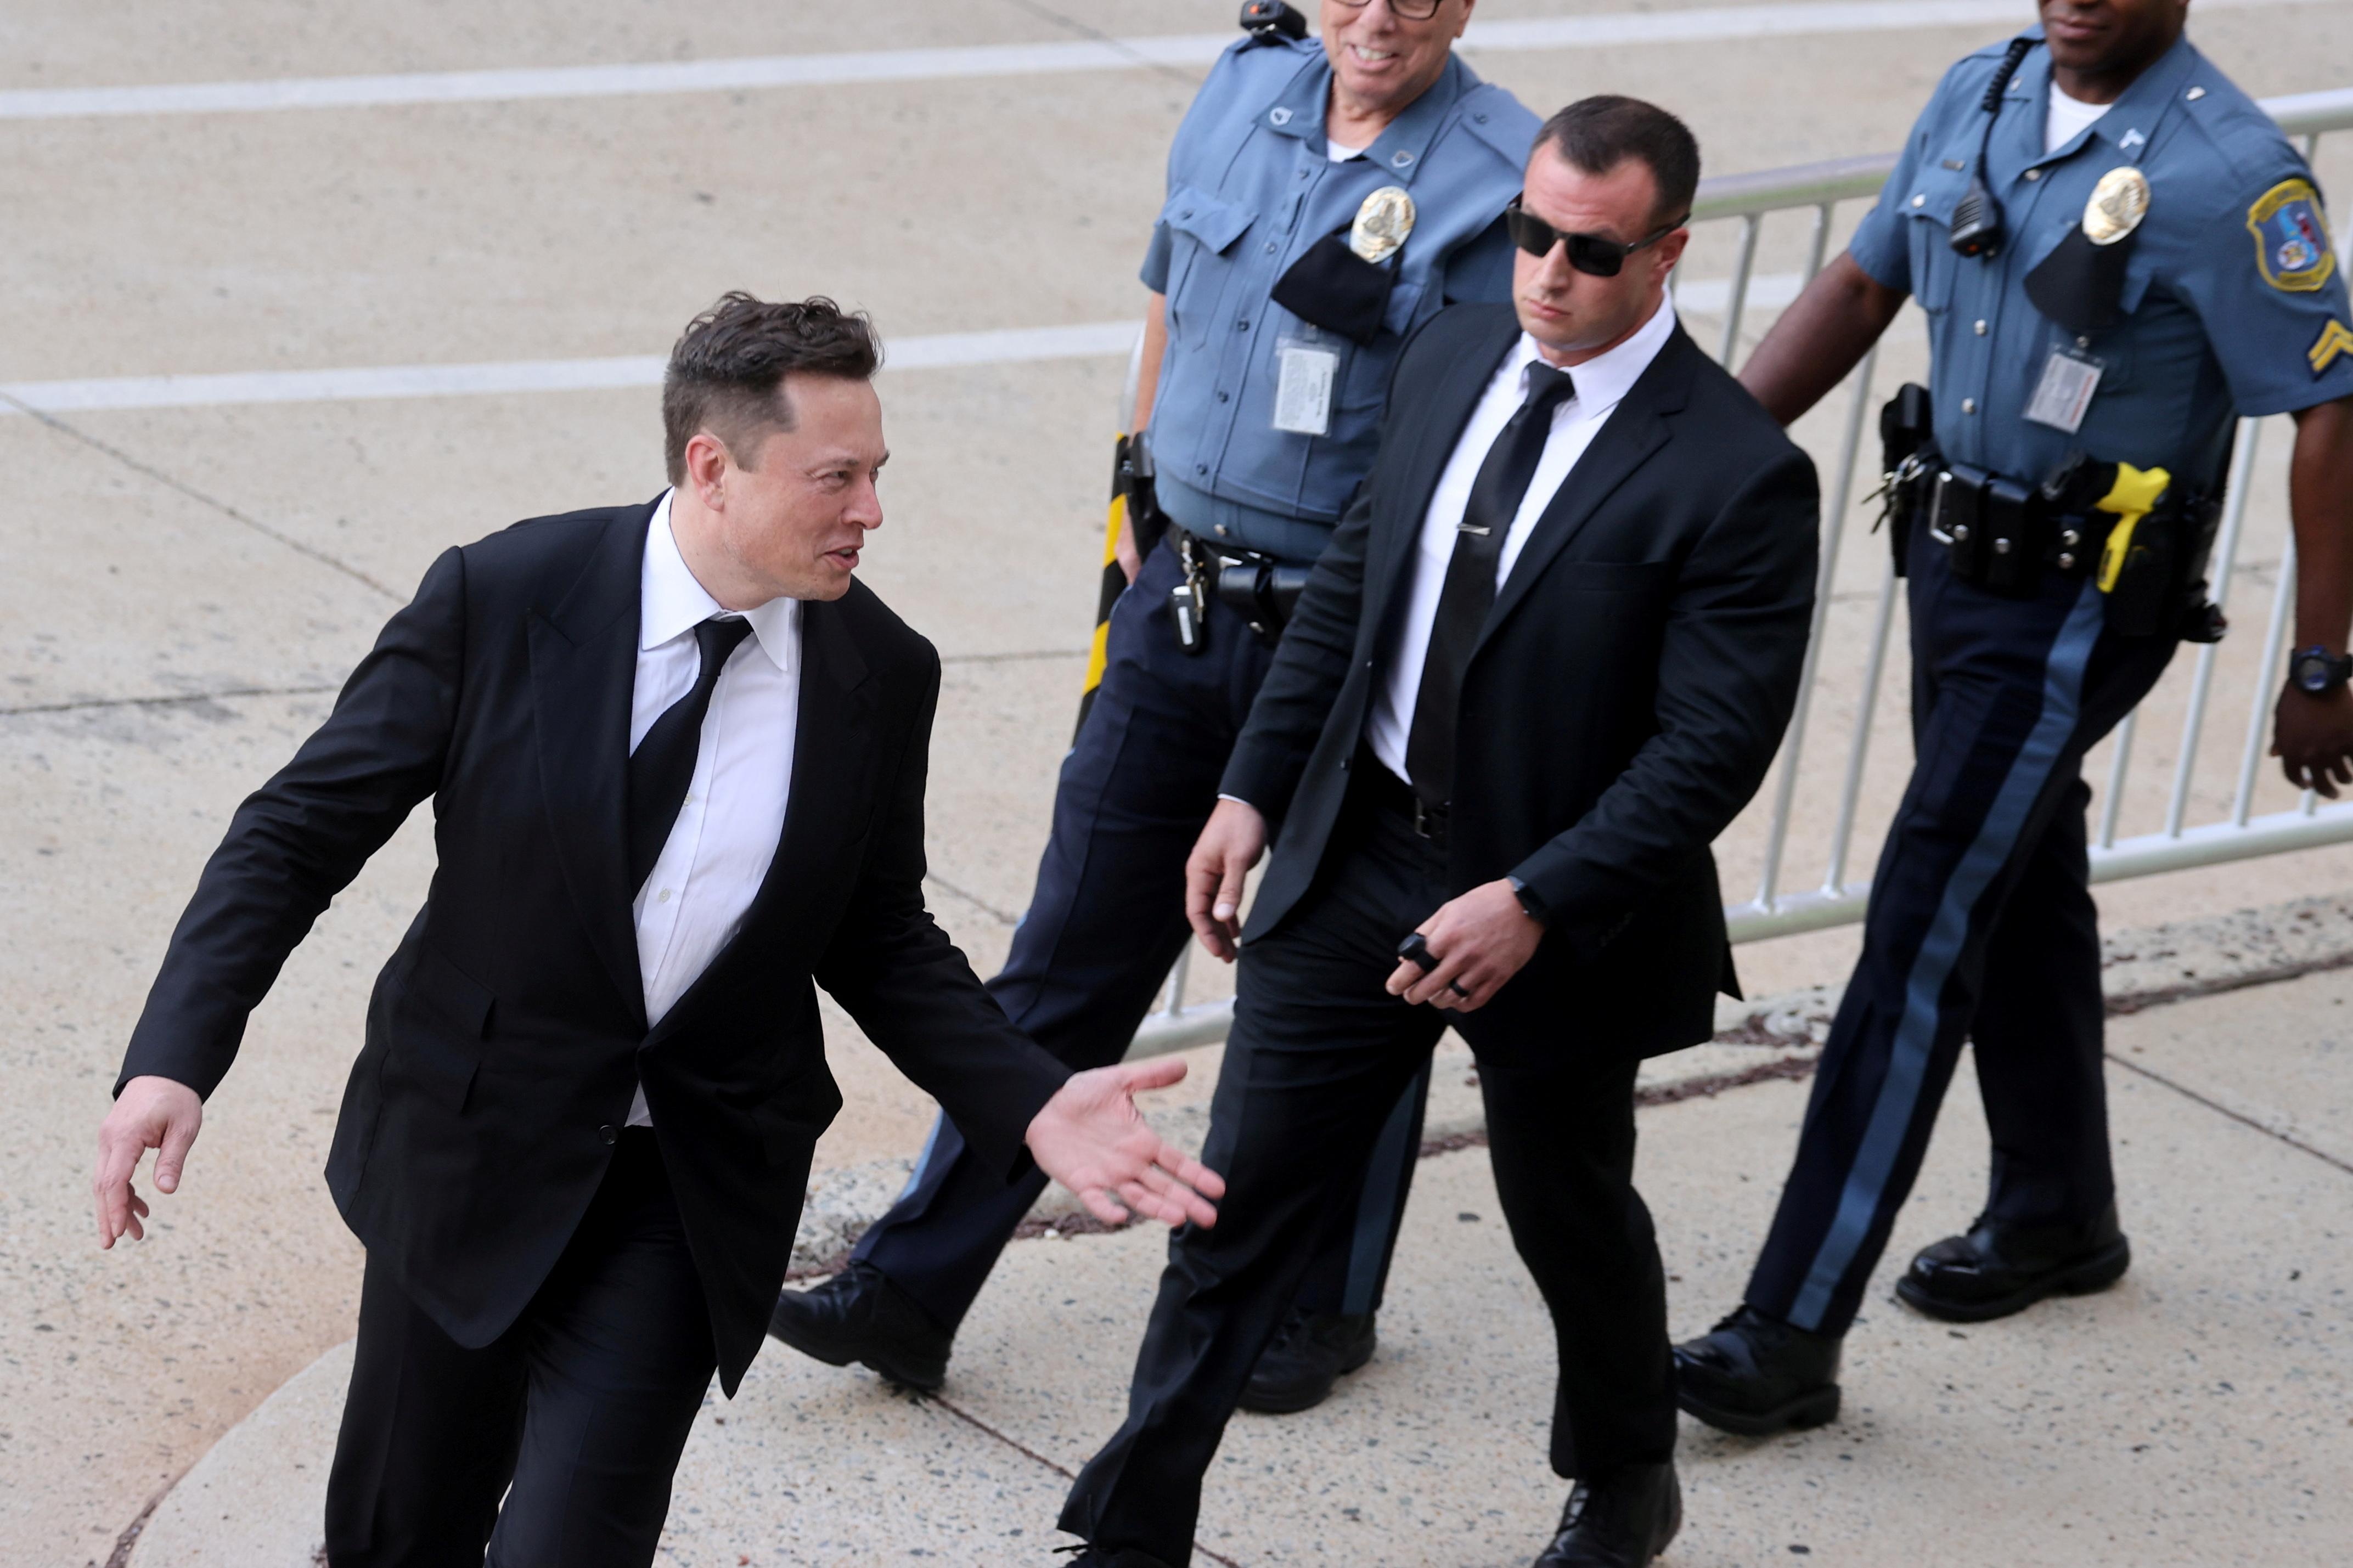
| Elon Musk rời Tòa Chancery Delaware sau phiên điều trần liên quan thương vụ Tesla mua SolarCity năm 2016, tại Wilmington, Mỹ, ngày 12/7/2021. Ảnh: Reuters. |
Elon Musk đang đứng trước một nghịch lý: thương vụ hợp nhất Tesla và SpaceX có thể mang lại lợi ích cho cả hai doanh nghiệp, nhưng chính vị thế của ông ở cả hai phía lại khiến việc chứng minh tính công bằng trở nên khó khăn.
Theo Reuters ngày 22/10, những phát biểu công khai ủng hộ sáp nhập của Musk đã khiến một số người tham gia đàm phán lo ngại. Vấn đề không đơn thuần là mức giá hay cấu trúc giao dịch, mà còn là liệu các cổ đông Tesla có được bảo vệ đầy đủ khi người đề xuất thương vụ đồng thời nắm quyền kiểm soát SpaceX.
Tranh cãi này gợi lại thương vụ Tesla mua SolarCity năm 2016. Sau gần 7 năm kiện tụng, Musk cuối cùng thắng kiện nhưng quá trình xét xử đã phơi bày những lỗ hổng quản trị có thể xuất hiện khi một cá nhân có ảnh hưởng lớn đối với cả bên mua lẫn bên bán.
Bài học đắt giá từ SolarCity
Năm 2016, Tesla mua SolarCity, công ty năng lượng mặt trời do hai người anh em họ của Musk đồng sáng lập. Khi đó, tỷ phú này sở hữu khoảng 22% cổ phần tại mỗi doanh nghiệp, trong khi SolarCity đang gặp khó khăn về thanh khoản.
Các cổ đông khởi kiện cáo buộc Musk thúc đẩy Tesla trả giá quá cao để mua SolarCity, qua đó bảo vệ khoản đầu tư của bản thân. Trọng tâm tranh chấp là liệu hội đồng quản trị Tesla có đủ độc lập để phản đối một giao dịch do người có ảnh hưởng lớn nhất công ty đề xuất.
Theo phân tích của hãng luật Hogan Lovells, Musk từng hai lần đề xuất mua SolarCity trong giai đoạn 2015-2016 nhưng bị hội đồng quản trị từ chối. Đến lần thứ ba, Tesla mới đồng ý xem xét thương vụ. Quá trình thẩm định sau đó cho thấy tình hình tài chính SolarCity còn xấu hơn thông tin công bố, khiến Tesla phải hạ giá chào mua.
Chi tiết này cho thấy hội đồng quản trị không hoàn toàn làm theo mong muốn của Musk. Tuy nhiên, tòa án vẫn phải xem xét liệu quy trình thương lượng có bảo đảm lợi ích của cổ đông thiểu số hay không.
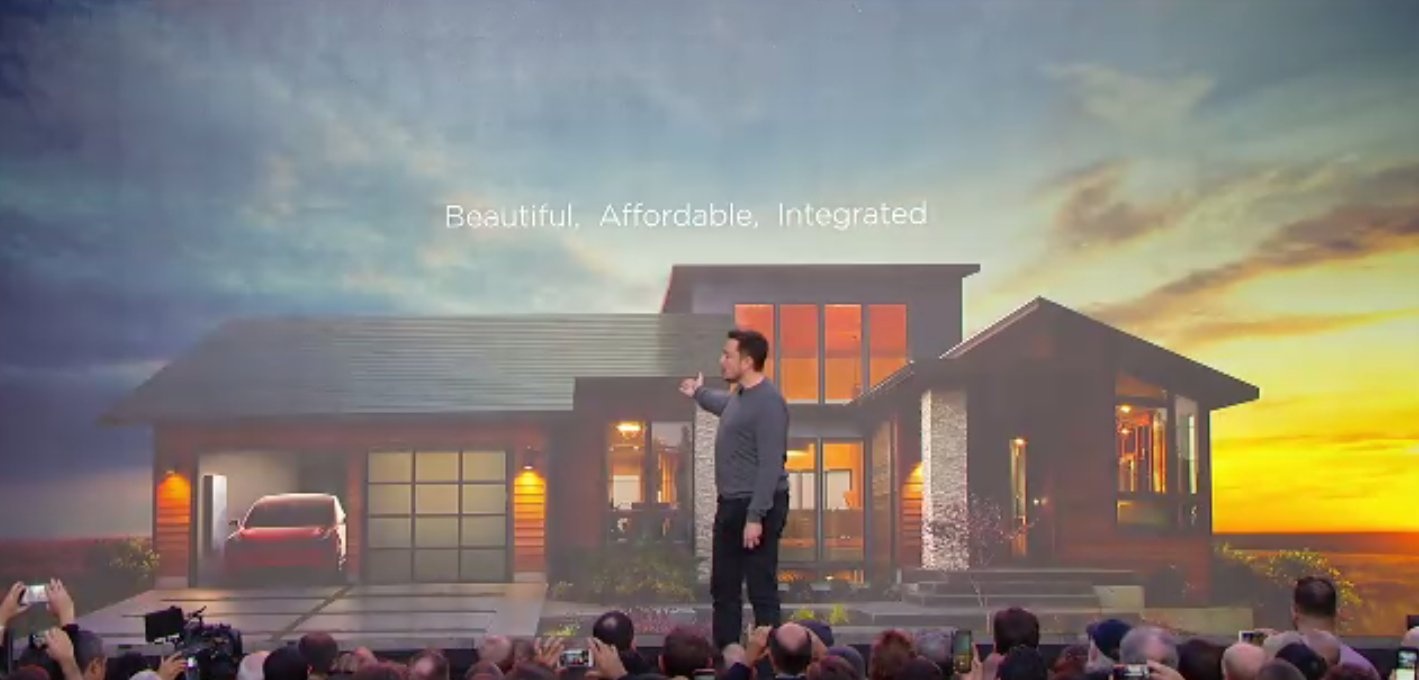 |
| Elon Musk giới thiệu ôtô điện Tesla, hệ thống lưu trữ điện Powerwall và mái ngói năng lượng mặt trời tại Los Angeles, Mỹ, ngày 28/10/2016, nhằm minh họa lợi ích của việc kết hợp Tesla với SolarCity. Ảnh: Reuters. |
Năm 2020, các thành viên hội đồng quản trị liên quan đạt thỏa thuận dàn xếp trị giá 60 triệu USD. Musk tiếp tục theo đuổi vụ kiện và được Tòa Chancery Delaware xử thắng vào năm 2022. Tòa án Tối cao Delaware giữ nguyên phán quyết năm 2023.
Đáng chú ý, tòa cấp dưới đã giả định Musk là cổ đông kiểm soát để áp dụng tiêu chuẩn đánh giá nghiêm ngặt nhất, dù không kết luận ông thực sự có địa vị đó. Sau khi xem xét mức giá và quá trình giao dịch, tòa xác định thương vụ vẫn đáp ứng yêu cầu công bằng.
Hãng luật Dechert nhận định vụ SolarCity cho thấy một quy trình đàm phán chưa hoàn hảo vẫn có thể vượt qua sự xem xét của tòa án nếu có bằng chứng thuyết phục về mức giá hợp lý và sự tham gia của các cổ đông độc lập.
Tuy nhiên, hãng luật cũng nhấn mạnh việc thiết lập cơ chế bảo vệ phù hợp ngay từ đầu có thể giúp doanh nghiệp tránh những vụ kiện kéo dài và tốn kém.
Cuộc chiến thực sự nằm ở tỷ lệ sở hữu
Nếu SolarCity gây tranh cãi vì nghi vấn Tesla giải cứu một doanh nghiệp gặp khó khăn, kế hoạch hợp nhất SpaceX đặt ra bài toán lớn hơn: phân chia giá trị và quyền kiểm soát giữa hai nhóm cổ đông.
Theo Reuters, Musk nắm gần 20% Tesla nhưng kiểm soát khoảng 85% quyền biểu quyết tại SpaceX. Sự chênh lệch này khiến một thương vụ hoán đổi cổ phiếu có thể làm thay đổi đáng kể vị thế của ông trong doanh nghiệp hợp nhất.
Các nhà phân tích Phố Wall cũng chưa thống nhất về mức giá mà cổ đông Tesla nên nhận được. RBC Capital Markets và JPMorgan cho rằng nhà đầu tư Tesla có thể yêu cầu mức giá cộng thêm khoảng 20-35%, trong khi một số chuyên gia không kỳ vọng có khoản chênh lệch đáng kể.
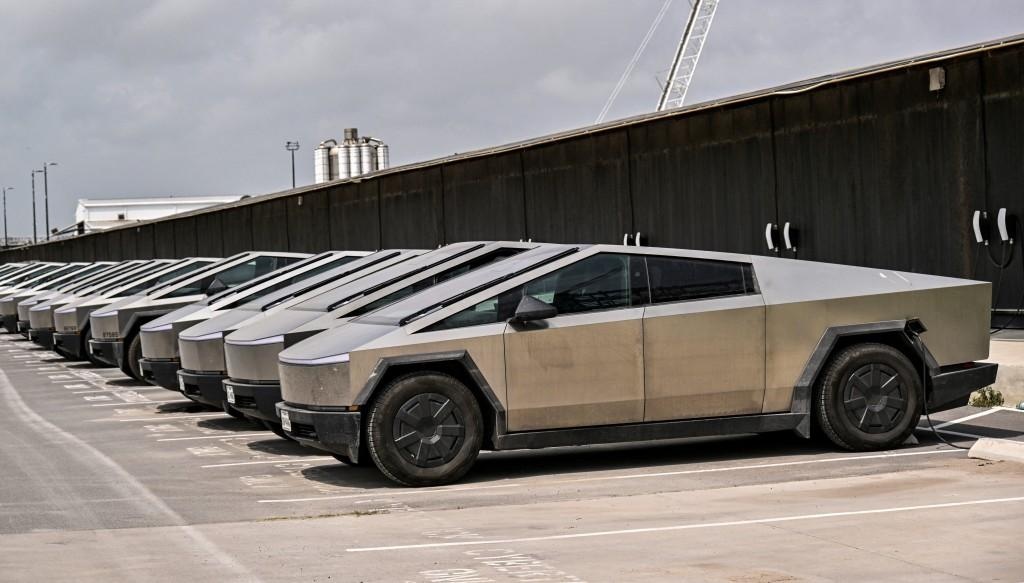 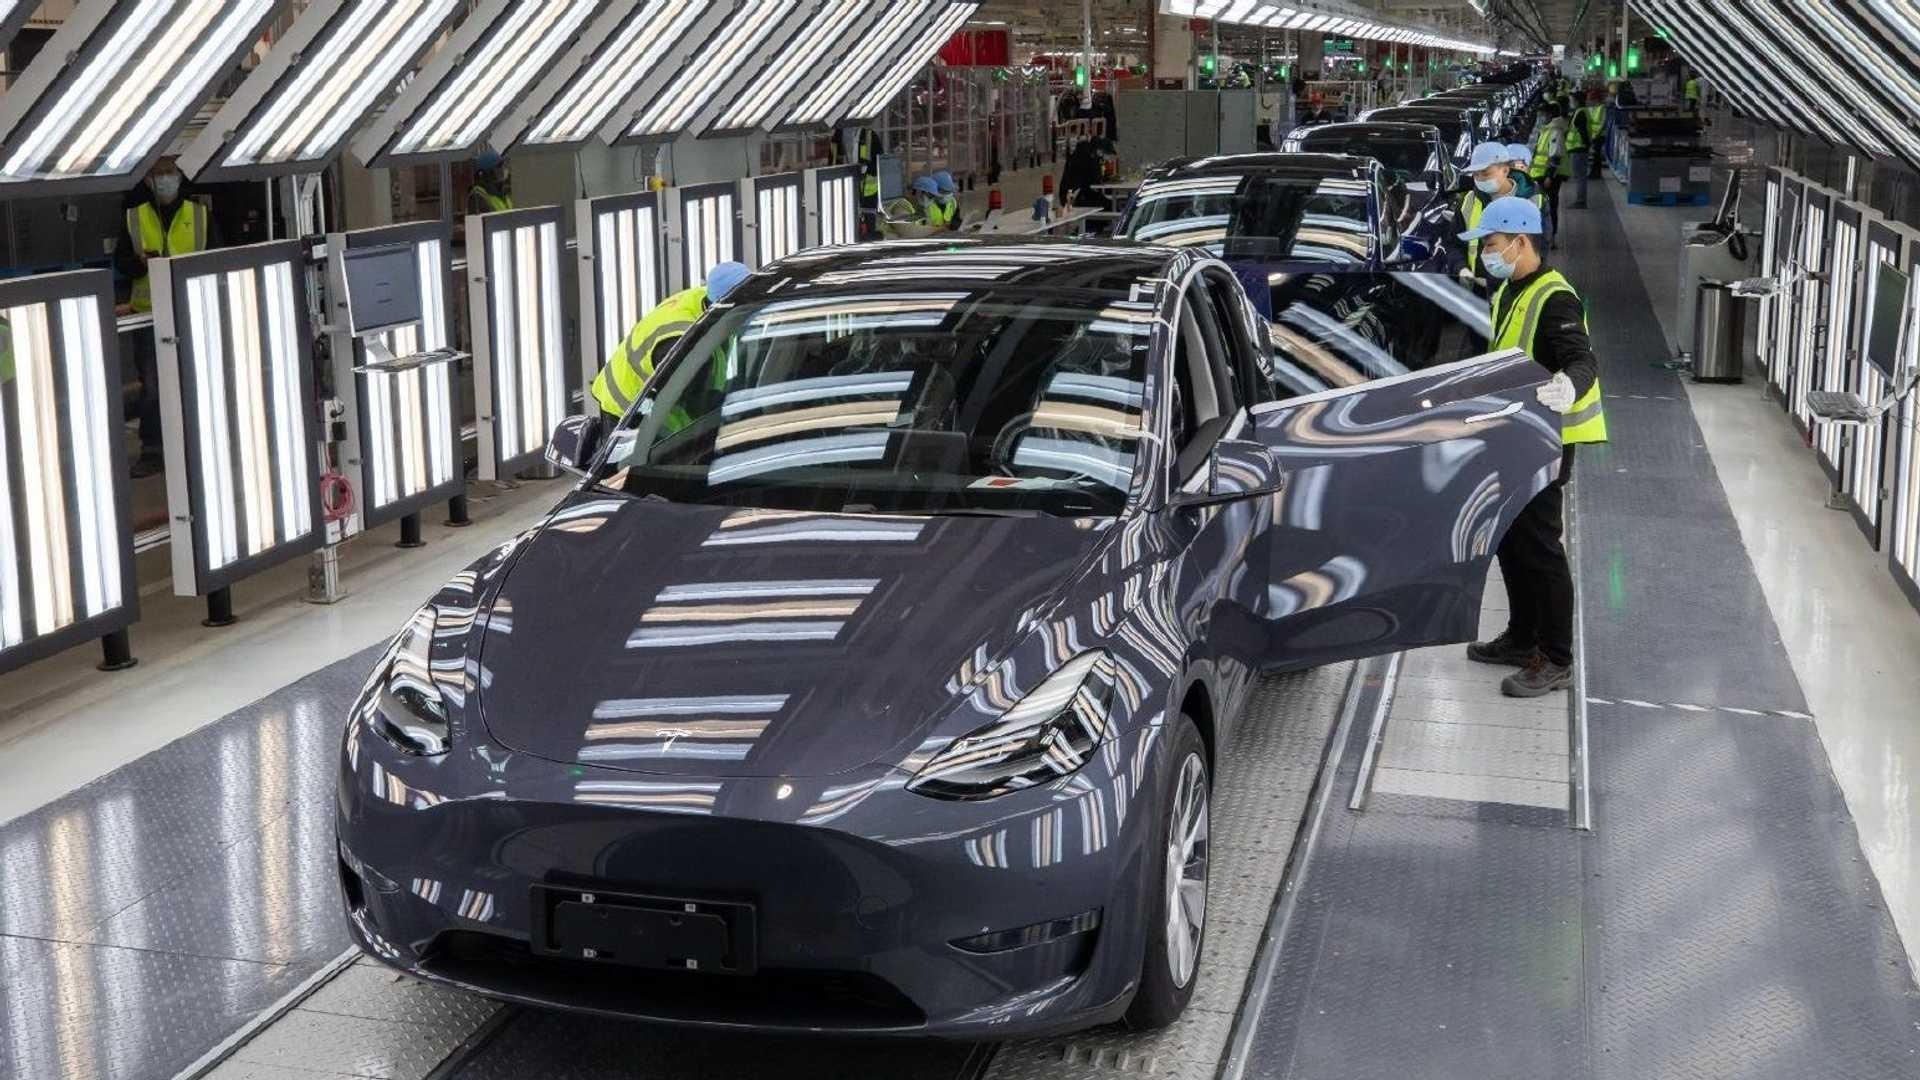 |
Dàn xe Tesla Cybertruck tại các trạm sạc bên ngoài cơ sở sản xuất của SpaceX ở Starbase, Texas, Mỹ, ngày 20/7 và ôtô Tesla chờ kiểm tra tại nhà máy Gigafactory ở Thượng Hải, Trung Quốc, ngày 14/4. Ảnh: Reuters. |
Với quy mô vốn hóa Tesla khoảng 1.500 tỷ USD tại thời điểm này, khác biệt giữa các phương án có thể tương đương hàng trăm tỷ USD. Vì vậy, tỷ lệ hoán đổi cổ phần không đơn thuần là một phép tính tài chính, mà quyết định phần giá trị mỗi nhóm nhà đầu tư được hưởng.
Morningstar nhận định đây có thể là điểm bế tắc chính trong đàm phán. Theo hãng nghiên cứu, Tesla tạo ra dòng tiền tự do dương và có bảng cân đối kế toán vững hơn, trong khi SpaceX đang đối mặt nhu cầu đầu tư vốn lớn. Những khác biệt này cần được phản ánh trong định giá, thay vì chỉ dựa vào triển vọng tăng trưởng.
Ở chiều ngược lại, một số nhà đầu tư nhìn thấy lợi ích chiến lược đáng kể. Nhà quản lý đầu tư Gene Munster của Deepwater Asset Management cho rằng hoạt động của hai doanh nghiệp ngày càng bổ trợ cho nhau, khiến việc hợp nhất có cơ sở về dài hạn.
Nhưng lợi ích chiến lược không đồng nghĩa mọi điều khoản đều công bằng. Một thương vụ có thể tạo ra giá trị cho doanh nghiệp hợp nhất, trong khi một nhóm cổ đông vẫn chịu thiệt nếu tỷ lệ hoán đổi bất lợi.
Nhà phân tích Josh Gilbert của eToro cảnh báo rằng giao dịch do một người điều hành cả hai phía sẽ đối mặt những câu hỏi khó về quản trị doanh nghiệp.
Bên cạnh định giá, quyền kiểm soát cũng là yếu tố nhạy cảm. Theo ước tính của Bill Birmingham, Giám đốc nghiên cứu REX Financial, Musk có thể nắm khoảng 57% quyền biểu quyết tại doanh nghiệp hợp nhất, tùy cấu trúc giao dịch. Như vậy, một thương vụ được quảng bá bằng lợi ích kinh doanh cũng có thể làm thay đổi đáng kể cán cân quyền lực giữa Musk và các cổ đông Tesla.
Đứng ngoài đàm phán liệu đã đủ?
Để xử lý xung đột lợi ích, Tesla và SpaceX đã thành lập các ủy ban đặc biệt. Musk thừa nhận bản thân có lợi ích ở cả hai phía nên không trực tiếp tham gia thương lượng.
Tuy nhiên, SpaceX ngày 22/10 xác nhận thương vụ vẫn cần được cổ đông kiểm soát của công ty, tức Musk, phê duyệt. Điều này tạo ra tình thế đặc biệt: ông đứng ngoài bàn đàm phán nhưng vẫn có tiếng nói quyết định ở một phía giao dịch.
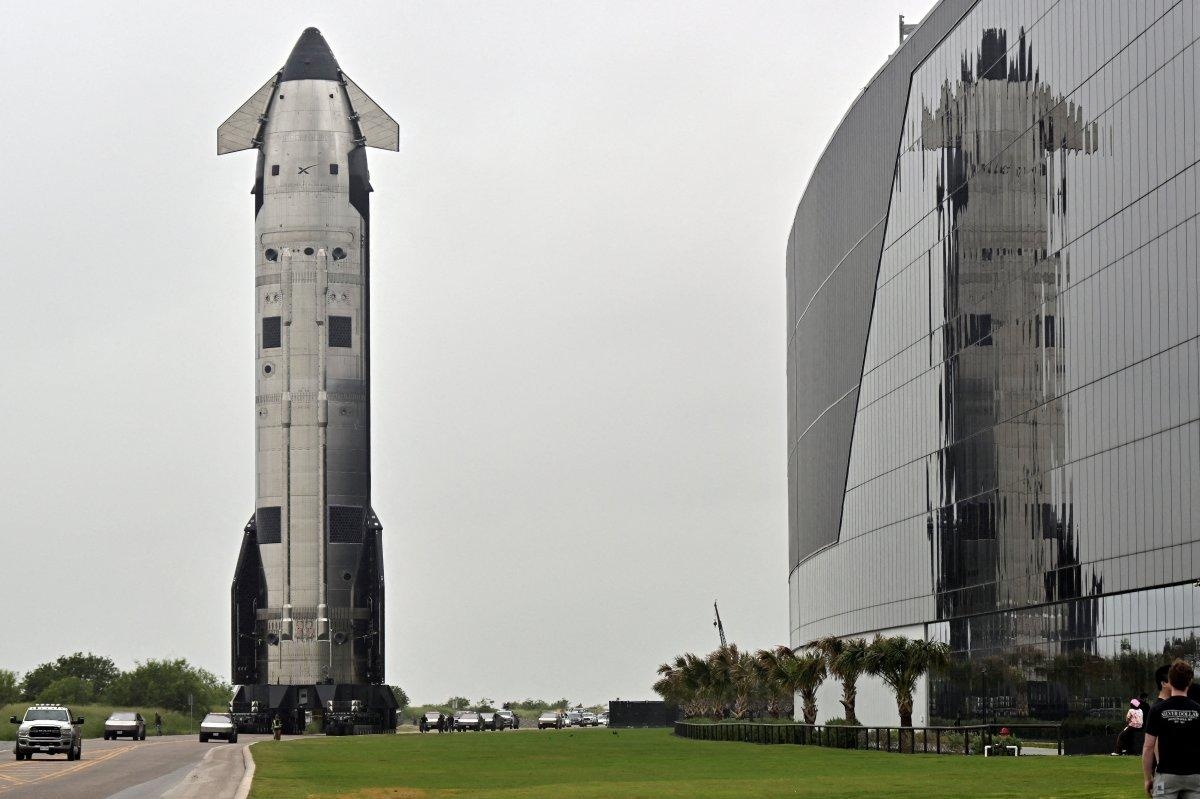 |
| Tên lửa Starship tại nhà máy SpaceX ở Starbase, Texas, Mỹ, ngày 18/5/2026. Ảnh: Reuters. |
Trong bài bình luận trên Bloomberg, cây bút Liam Denning đặt câu hỏi về tính hợp lý của việc kết hợp hai doanh nghiệp có mô hình hoạt động và nhu cầu tài chính rất khác nhau. Những lợi ích dành cho Musk không nhất thiết trùng hoàn toàn với lợi ích của từng nhóm cổ đông.
Rủi ro còn phức tạp hơn bởi Tesla hiện đăng ký thành lập tại Texas, thay vì Delaware như thời điểm mua SolarCity. Giáo sư luật Eric Talley của Đại học Columbia nhận định Texas là một biến số khó dự đoán vì chưa có nhiều tiền lệ xét xử những giao dịch tương tự.
Morningstar cũng cảnh báo thương vụ có thể đối mặt giám sát của cơ quan quản lý Mỹ và Trung Quốc, do SpaceX có các hợp đồng quốc phòng Mỹ, trong khi Tesla duy trì hoạt động sản xuất lớn tại Trung Quốc.
Hiện hai doanh nghiệp chưa thống nhất mức định giá, tỷ lệ hoán đổi hay cấu trúc giao dịch. Thương vụ cũng cần vượt qua cuộc bỏ phiếu của cổ đông Tesla, với yêu cầu nhận được sự ủng hộ của đa số tổng số cổ phần đang lưu hành.
Một thập kỷ sau SolarCity, thách thức lớn nhất đối với Musk không chỉ là thuyết phục nhà đầu tư về triển vọng kinh doanh. Ông còn phải chứng minh rằng thương vụ được thiết kế để bảo vệ lợi ích của mọi nhóm cổ đông, thay vì củng cố vị thế của người đã có ảnh hưởng lớn nhất tại cả hai doanh nghiệp.
Elon Musk "theo đuổi đồng đôla Trung Quốc"?
Vị tỷ phú giàu nhất thế giới vừa có khoảng thời gian đầy tranh cãi khi tham gia vào chính trị với vai trò đồng sáng lập Ban Hiệu quả Chính phủ Mỹ (DOGE) - cơ quan được lập ra nhằm cắt giảm chi tiêu của chính phủ Mỹ.
Ngay cả trong đội ngũ đồng minh với Tổng thống Trump, Musk cũng không được lòng nhiều người. Trong cuốn Seven Things You Can't Say About China ra mắt hồi tháng 2, Chủ tịch Ủy ban Tình báo Thượng viện Mỹ Tom Cotton cho rằng Elon Musk có mối quan hệ làm ăn với Trung Quốc. Cotton cũng đưa Musk vào nhóm "ông trùm công nghệ" người Mỹ, những người ông cho rằng "đang đuổi theo đồng đôla Trung Quốc".